Hoofdstuk 7 - Paragrafen
Paragraaf Verbonden partijen
Terug naar navigatie - - Paragraaf Verbonden partijenWaar gaat het over?
In deze paragraaf geven we beleidsinhoudelijke en financiële informatie over de verbonden partijen. De algemene visie en het beleid voor verbonden partijen staan in de Nota Verbonden Partijen.
Verbonden partijen zijn organisaties waarin de gemeente zowel een bestuurlijk als een financieel belang heeft. Met bestuurlijk belang bedoelen we dat de gemeente een zetel heeft in het bestuur van een deelneming of stemrecht heeft. Met financieel belang bedoelen we dat de gemeente geld heeft ingebracht. Dit geld kan verloren gaan als de verbonden partij failliet gaat en/of als financiële problemen van de verbonden partij op de gemeente worden verhaald.
Bestaand beleid
Nota Verbonden Partijen (2023)
Plan van Aanpak samenwerkingstrajecten (2012)
Gemeentelijke vertegenwoordiging verbonden partijen (2022)
Financiële uitvoeringsregeling gemeenschappelijke regeling (2019)
Trends en ontwikkelingen
Het bestuurlijk en financieel belang van verbonden partijen is binnen de overheid en ook voor Texel, de afgelopen jaren groter geworden en zal naar verwachting verder toenemen.
Door ontwikkelingen in de overheidssector zullen kleinere gemeenten steeds vaker moeten samenwerken om hun bestuurs- en uitvoeringskracht op peil te houden.
Dit vraagt van het college en de raad steeds meer om een goede balans tussen loslaten en grip houden. Ook is daarvoor een hechtere samenwerking nodig tussen de raad, het college en de ambtelijke organisatie en met andere gemeenten.
We hebben onze informatievoorziening verbeterd op basis van de vernieuwing van het Besluit begroting en verantwoorden provincies en gemeenten(BBV), de uitkomsten van onderzoeken naar sturing op verbonden partijen (concern control) en de informatievoorziening over verbonden partijen van de rekenkamercommissie. Ook geven we in de programma’s duidelijk aan welke verbonden partijen erbij horen en binnen welke taakvelden zij actief zijn. Bij beleidsvoorstellen binnen de programma’s vermelden we ook, als dat van toepassing is, welke verbonden partij erbij betrokken is.
Beleidsdoelstellingen
We voeren de in 2023 vastgestelde Nota Verbonden Partijen uit en verbeteren de informatie aan de gemeenteraad over de verbonden partijen. Daarbij letten we vooral op de sturing en het toezicht op de uitvoering, volgens de uitgangspunten die het college en de raad hebben vastgesteld.
Totaaloverzicht verbonden partijen gemeente Texel
De Nota Verbonden Partijen is in 2023 geactualiseerd. Daardoor zijn er veranderingen gekomen in de verbonden partijen waarin de gemeente Texel deelneemt. De onderstaande verbonden partijen staan in de paragraaf verbonden partijen:
| Publiekrechtelijke verbonden partijen |
|
| Naamloze vennootschappen |
|
| Stichtingen |
|
Informatie over verbonden partijen van het college aan de raad
Op 29 juni 2023 heeft de raad de Nota Verbonden Partijen gemeente Texel 2023 vastgesteld. Daarin staat dat we de gemeenteraad via de programmabegroting en de jaarrekening informeren over de verbonden partijen. Dit gebeurt in de paragraaf verbonden partijen.
Artikel 15 van het BBV schrijft voor dat in de programmabegroting en de jaarrekening een overzicht van verbonden partijen staat. Per verbonden partij staan daarin minimaal de volgende gegevens:
1- de naam en de vestigingsplaats;
2- het openbaar belang dat op deze manier wordt behartigd;
3.- de wijzigingen die tijdens het begrotingsjaar zijn opgetreden in het belang dat de gemeente in de verbonden partij heeft;
4.- het eigen vermogen en het vreemd vermogen van de verbonden partij aan het begin en aan het einde van het begrotingsjaar;
5- het resultaat van de verbonden partij.
Informatie over verbonden partijen
Hieronder staat per verbonden partij de beleidsinhoudelijk en financiële informatie. Een aantal onderdelen is wettelijk verplicht. Andere onderdelen zijn opgenomen op basis van de Nota Verbonden Partijen die door de raad is vastgesteld. De informatie is zo actueel mogelijk verwerkt, op basis van de beschikbare gegevens per verbonden partij.
Samenwerking op het gebied van het sociaal domein
De informatie over de regionale samenwerking in het sociaal domein staat in Programma 1: Zorg voor elkaar, veiligheid op orde.
Veiligheidsregio Noord - Holland Noord
Terug naar navigatie - Paragraaf Verbonden partijen - Veiligheidsregio Noord - Holland NoordPubliekrechtelijk verbonden partijen
Veiligheidsregio Noord-Holland Noord
| Naam | Veiligheidsregio Noord-Holland Noord |
| Rechtsvorm | Publiekrechtelijk; gemeenschappelijke regeling |
| Vestigingsplaats | Alkmaar |
| Doelstelling en openbaar belang | De doelstelling van de Veiligheidsregio Noord-Holland Noord (VRNHN) is het verkleinen van risico’s en het beperken van leed en (gezondheids-)schade bij incidenten. De Veiligheidsregio bereikt dit door goede hulp te bieden en intensief samen te werken met andere betrokken partijen. |
| Relatie met beleidsprogramma | 1: Veiligheid op orde |
| Deelnemende partijen | De gemeenten Alkmaar, Bergen, Castricum, Den Helder, Drechterland, Enkhuizen, Dijk en Waard, Heiloo, Hollands Kroon, Hoorn, Koggenland, Medemblik, Opmeer, Schagen, Stede Broec en Texel |
| Bestuurlijk belang | De burgemeester is lid van het algemeen bestuur. |
| Bestuurlijk aandeel | In de gemeenschappelijke regeling staat dat de stemverhouding gelijk is aan de procentuele bijdrage aan de begroting. Het algemeen bestuur stelt deze stemverhouding elk jaar vast, of in de eerste vergadering formeel vast, of in de vergadering na een wijziging van de gemeenschappelijke regeling. Voor Texel is het aantal stemmen in 2026 vastgesteld op vier, goed voor 3,33% van het totaal aantal stemmen. |
| Financieel belang |
Totale begroting 2025: € 89.270.000 |
| Bijdrage gemeente |
Bijdrage 2025: € 1.819.080 |
| Eigen Vermogen |
2023: € 5.333.000 |
| Vreemd vermogen |
2023: € 42.613.000 |
| Solvabiliteitsindex |
2023: 11,1% |
| Financieel resultaat |
2023: € 850.000 negatief |
| Risico’s |
Brandweervrijwilligers gaan van rechtswege over in een arbeidsovereenkomst Posttraumatisch stresssyndroom (PTSS) |
| Ontwikkelingen |
Brandweer Crisisbeheersing Zorg in de Veiligheidsregio |
GGD Hollands Noorden
Terug naar navigatie - Paragraaf Verbonden partijen - GGD Hollands NoordenGGD Hollands Noorden
| Naam | Gemeenschappelijke Gezondheidsdienst Hollands Noorden (GGD Hollands Noorden) |
| Rechtsvorm | Publiekrechtelijk; gemeenschappelijke regeling (openbaar lichaam) |
| Vestigingsplaats | Alkmaar |
|
Doelstelling en openbaar belang |
Doel van de samenwerking is het behartigen van belangen die groter zijn dan die van een afzonderlijke gemeente. GGD Hollands Noorden bewaakt, beschermt en bevordert de gezondheid en veiligheid van de inwoners van Noord Holland-Noord.
|
| Relatie met beleidsprogramma | 6: Zorg voor elkaar 1: Veiligheid op orde 4: Toekomst voor de jeugd |
| Deelnemende partijen | De gemeenten Alkmaar, Bergen, Castricum, Den Helder, Drechterland, Dijk en Waard, Enkhuizen, Heiloo, Hollands Kroon, Hoorn, Koggenland, Medemblik, Opmeer, Schagen, Stede Broec, Texel en Uitgeest. |
| Bestuurlijk belang | De wethouder van onder andere Sociaal Domein en Zorg vertegenwoordigt de gemeente in het algemeen bestuur van de GGD NH. |
| Bestuurlijk aandeel | Ieder lid van het algemeen bestuur heeft een aantal stemmen, afhankelijk van het aantal inwoners van de gemeente. De verdeelsleutel voor stemmen is: één stem per volle 10.000 inwoners per gemeente. Het totaal aantal stemmen bedraagt 75. Daarvan zijn twee stemmen voor Texel. Ieder lid van het dagelijks bestuur heeft één stem. |
| Financieel belang | De totale lasten van GGD Hollands Noorden voor 2027 bedraagt: € 64.707.000 |
| Bijdrage gemeente Texel |
2024: € 722.000 2027: € 821.000 |
| Eigen Vermogen |
2023: € 2.111.000 2025: € 1.658.000 |
| Vreemd Vermogen |
2023: € 23.835.000 2025: € 22.864.000 |
| Solvabiliteitsindex |
2023: 8,1% 2025: 6,3% |
| Financieel resultaat |
2023: € 761.000 2025: € 146.000 (negatief) |
| Risico’s |
De meerjarenbegroting is sluitend. Bij GGD HN wordt de beschikbare weerstandscapaciteit gevormd door de algemene reserve. Rekening houdend met een kans van 75% en een impact van € 1.742.000 wordt het financiële risico voor 2027 ingeschat op € 1.307.000. De algemene reserve wordt eind 2027 begroot op € 1.443.000 en is daarmee toereikend om alle begrotingsrisico’s in 2027 op te vangen.
|
| Ontwikkelingen |
De meerjarenbegroting is sluitend. |
Omgevingsdienst Noord-Holland Noord
Terug naar navigatie - Paragraaf Verbonden partijen - Omgevingsdienst Noord-Holland NoordOmgevingsdienst Noord-Holland Noord
| Naam | Omgevingsdienst Noord Holland Noord |
| Rechtsvorm | Publiekrechtelijk; gemeenschappelijke regeling |
| Vestigingsplaats | Hoorn |
| Doelstelling en openbaar belang | De gemeentelijke milieutaken op het gebied van vergunningverlening, toezicht en handhaving (VTH) worden verbeterd en krijgen een uniform karakter. Het doel is een schone en veilige leefomgeving |
| Relatie met beleidsprogramma |
1: Veiligheid op orde |
| Deelnemende partijen | De gemeenten Alkmaar, Drechterland, Dijk en Waard, Hollands Kroon, Medemblik, Stede Broec, Bergen, Enkhuizen, Hoorn, Opmeer, Castricum, Koggenland, Den Helder, Heiloo, Schagen, Texel en de Provincie Noord-Holland. |
| Bestuurlijk belang | De wethouder, onder andere belast met milieu, is de gemeentelijk vertegenwoordiger in het algemeen bestuur van de Omgevingsdienst Noord-Holland Noord. |
| Bestuurlijk aandeel |
De stemverhouding is gebaseerd op het inwoneraantal en de financiën. Texel heeft 2 van de 100 stemmen. |
| Financieel belang |
Lumpsum bijdrage deelnemende gemeenten en provincie 2026: € 29.502.000 waarvan € 677.000 voor de gemeente Texel. Lumpsum bijdrage deelnemende gemeenten en provincie 2027: € 35.728.000 waarvan € 841.000 voor de gemeente Texel
|
| Bijdrage gemeente |
2025: € 656.000 |
| Eigen vermogen |
2023: € 4.188.000 |
| Vreemd vermogen |
2023: € 5.814.000 |
| Solvabiliteitsindex |
2023: 41,8% |
| Financieel resultaat |
2023: € 1.742.000 |
| Risico’s |
1. Verlaging algemene reserve In het AB van 1 juli 2026 is besloten om het nadelig rekeningresultaat voor de Milieutaken te onttrekken aan de algemene reserve. De algemene reserve daalt tot €149.000. Door de in de begroting 2026 doorgevoerde bezuinigingsmaatregelen is de post onvoorziene kosten Milieutaken reeds teruggebracht tot €1.000. De combinatie van de lage algemene reserve en de beperkte post onvoorziene kosten leidt tot een verslechtering van de ratio van het weerstandsvermogen in 2026 tot 0,3 (ruim onvoldoende). De OD NHN beschikt nagenoeg niet over een financiële buffer om tegenvallers op te vangen. Wanneer de OD NHN niet in staat is om deze tegenvallers zelfstandig op te vangen, is alsnog een bijdrage van de (gemeentelijke) deelnemers noodzakelijk. Zij staan garant (artikel 35 Gemeenschappelijke Regeling Omgevingsdienst Noord-Holland Noord. 2. Herijking financieringssystematiek In het kader van het ‘Plan van aanpak herijking financieringssystematiek’ wordt onderzocht of overgestapt kan worden naar locatie-gebonden bekostiging. Hierbij wordt voor een vast bedrag per locatie een pakket aan taken en activiteiten uitgevoerd. Het voorstel zal naar verwachting op 21 oktober 2026 ter besluitvorming worden voorgelegd aan het AB. Deze nieuwe financieringssystematiek kan leiden tot een herverdeel effect van de kosten onder de deelnemers. 3. PM-post energiebesparende maatregelen bij bedrijven (EML). In de begroting 2027 is voor deze wettelijke basistaak een PM-post opgenomen. In het concept Uitvoeringsprogramma 2027 Gemeente Texel is een bedrag van € 60.896 opgenomen voor het project EML. Naar verwachting komt de helft van deze kosten voor rekening van de gemeente, de andere helft komt voor rekening van het Rijk en de provincie NH (subsidies). 4. Opstellen Omgevingsplan De gemeente Texel werkt de komende jaren aan het opstellen van het Omgevingsplan. In het Omgevingsplan moeten ook een groot aantal milieu-gerelateerde onderwerpen opgenomen worden. Hiervoor is advies gewenst van de OD NHN. Dit zal de komende jaren leiden tot een forse toename van het benodigde aantal uren onder het kopje 'Advies' in het Uitvoeringsprogramma. 5. Uniformering takenpakket deelnemers In de begroting 2027 van de OD NHN is in de meerjarenraming opgenomen dat vanaf 2029 5 % efficiency wordt gerealiseerd. Dit op basis van het door Berenschot uitgevoerde efficiencyonderzoek, behandeld in het AB van 10 december 2025. Om tot deze besparing te kunnen komen moet aan een aantal organisatorische en financiële randvoorwaarden worden voldaan. Eén van de randvoorwaarden is de harmonisatie van taken en eventuele aanvullende incidentele en/of structurele investeringen door de deelnemers. De harmonisatie van taken kan leiden tot het verplicht inbrengen van plustaken (adviestaken). De financiële consequenties zijn op dit moment niet duidelijk. 6. Datalek van geregistreerde gegevens |
| Ontwikkelingen |
Het AB heeft in 2024 het Plan van aanpak Robuustheid opgesteld om te kunnen voldoen aan de robuustheidscriteria van het Rijk. In het AB van 1 juli 2026 is het AB-besluit over de Begroting 2027 ongewijzigd vastgesteld. Hierin zijn onder meer de kosten voor het Plan van aanpak Robuustheid opgenomen. Op 30 april 2026 heeft de OD NHN de Eindrapportage robuustheid ingediend bij het Ministerie van I&W. Begin oktober ontvangt de OD NHN het eindoordeel van het ministerie. De Regietafel heeft in 2025 vanuit de gemeenten en de gemeenschappelijke regelingen het verzoek gekregen om de in 2019 afgesproken financieringssystematiek (FUGR) te herzien. De huidige systematiek wordt als te complex en onwenselijk ervaren, vooral door de lange periode (tot 3 jaar) tussen kostenontwikkeling en financiële compensatie. Wel wordt de FUGR gewaardeerd om de transparantie en de uniformiteit tussen gemeenten en de verschillende gemeenschappelijke regelingen. |
GR De Wadden
Terug naar navigatie - Paragraaf Verbonden partijen - GR De WaddenGemeenschappelijke regeling de Waddeneilanden
| Naam | De Waddeneilanden |
| Rechtsvorm | Publiekrechtelijk; gemeenschappelijke regeling (openbaar lichaam) |
| Vestigingsplaats | Harlingen |
| Doelstelling en openbaar belang |
De vijf Waddeneilanden zijn beter in staat invulling te geven aan de ontwikkeling van de leefbaarheid van de eilandgemeenschappen als die wordt gevoed door samenwerking. De samenwerking is sinds 2014 vastgelegd in de Gemeenschappelijke Regeling (GR) voor de Waddeneilanden. Tevens is vanuit de GR een convenant overeengekomen met het Ministerie van Binnenlandse Zaken en de Provincies Noord Holland en Friesland. Het convenant beschrijft de samenwerking, verzekert de bestuurlijke zelfstandigheid van de eilandgemeenten en borgt dat de andere overheden zich rekenschap geven van de bijzondere positie van de eilandgemeenschappen. De missie van de GR is als volgt geformuleerd: Het versterken van de bestuurskracht van de afzonderlijke eilandgemeenten door gecommitteerde structurele en doelgerichte samenwerking rond de specifieke eilandvraagstukken, het werken aan gedeelde strategische meerjarige doelen en het waar nodig delen van capaciteit in menskracht. Dit alles met behoud van bestuurlijke zelfstandigheid.
|
| Relatie met beleidsprogramma |
0: Voor en door bewoners |
| Deelnemende partijen | De gemeenten Texel, Vlieland, Terschelling, Ameland en Schiermonnikoog. |
| Bestuurlijk belang |
Vanuit het college maakt de burgemeester deel uit van het dagelijks bestuur. Het voltallige college maakt deel uit van het algemeen bestuur. |
| Financieel belang |
Begroting 2025: € 884.000 |
| Bijdrage gemeente Texel |
2025: € 265.200 |
| Eigen Vermogen |
€ 170.324 |
| Vreemd Vermogen |
Niet van toepassing |
| Solvabiliteitsindex |
Niet van toepassing |
| Financieel resultaat |
Niet van toepassing |
| Risico’s |
De lasten van de gemeenschappelijke regeling worden in de komende jaren volledig gedekt door bijdragen van de deelnemende gemeenten. Wel kan het gebeuren dat, als de financiering van deze gemeenten door de Rijk verder afneemt, de bijdragen aan de gemeenschappelijke regeling onder druk komen te staan. Daardoor moeten de activiteiten van de gemeenschappelijke regeling mogelijk worden beperkt. |
| Ontwikkelingen |
Meerjarig programmeren vanuit de samenwerking: Binnen de gemeenschappelijke regeling (GR) de Waddeneilanden is voor de periode 2023-2026 een meerjarig programmaplan vastgesteld. Dit plan wordt vernieuwd voor de komende bestuursperiode 2026-2030. De kern is een voortzetting van de huidige lijn: het versterken van het gezamenlijke belang rond Waddenzeezaken (lobby) en het verdiepen van de samenwerking tussen de organisaties op het gebied van bedrijfsvoering (DVO’s). Inhoudelijk is het de bedoeling dat het plan voortbouwt op de programmalijnen uit de afgelopen periode van de Regio Deal: 1. Goed wonen en leven; |
GR Regionaal Historisch Centrum Alkmaar
Terug naar navigatie - Paragraaf Verbonden partijen - GR Regionaal Historisch Centrum AlkmaarGemeenschappelijke regeling Regionaal Historisch Centrum Alkmaar
| Naam | Gemeenschappelijke Regeling Regionaal Historisch Centrum Alkmaar |
| Rechtsvorm | Publiekrechtelijk; gemeenschappelijke regeling |
| Vestigingsplaats | Alkmaar |
| Doelstelling en openbaar belang | Het Regionaal Archief Alkmaar is een erfgoedinstelling voor publiek die het voor mensen mogelijk, gemakkelijk en aantrekkelijk maakt om de geschiedenis van Alkmaar, Bergen, Castricum, Den Helder, Dijk en Waard, Heiloo, Hollands Kroon, Schagen en Texel te leren kennen. Voor de aangesloten overheidsorganisaties is het Regionaal Archief een deskundige partner die volgens zijn wettelijke taak informatie langdurig betrouwbaar en toegankelijk bewaart, voor de bedrijfsvoering, bewijsvoering, onderzoek en democratische controle |
| Relatie met beleidsprogramma | 0: Voor en door bewoners |
| Deelnemende partijen | De gemeentes Alkmaar, Bergen, Castricum, Den Helder, Dijk en waard, Heiloo, Hollands Kroon, Schagen en Texel |
| Bestuurlijk belang | De burgemeester heeft namens Texel zitting in het algemeen bestuur. |
| Bestuurlijk aandeel | 2 stemmen van de in totaal 50 |
| Financieel belang |
Omvang totale begroting 2025: € 3.362.731 |
| Bijdrage gemeente Texel |
2025: € 76.397 |
| Eigen Vermogen |
2025: € 361.938 |
| Vreemd Vermogen |
2025: € 1.121.102 |
| Solvabiliteitsindex |
2025: 24.4 % |
| Financieel resultaat |
2024: € 40.815 |
| Risico’s |
Jaarlijks worden financiële risico’s ingeschat op de mogelijke omvang en de kans dat deze zich voordoen. Per risico wordt een bedrag berekend en wordt de benodigde weerstandscapaciteit bepaald. |
| Ontwikkelingen |
Conform het geldende beleidsplan krijgen in 2027, naast het uitvoeren van de kerntaken, twee thema’s extra aandacht: het duurzaam bewaren van de digitale overheidsinformatie in het e-depot en het vergroten van de digitale dienstverlening aan burgers en aangesloten overheden. Het project E-depot verloopt volgens planning; bijna alle gemeenten die bij de GR zijn aangesloten, zijn inmiddels aangesloten. Voor de digitale dienstverlening worden bestaande producten, zoals digitaliseren op verzoek, het Geschiedenislokaal, het E-loket bouwdossiers en het WOO-loket, verder ontwikkeld. Ook wordt gewerkt aan de vernieuwing van de website, in verband met een nieuwe versie van het systeem waarmee de collectie wordt beheerd en beschikbaar gesteld. Daarbij wordt ook de techniek van de linked open data geïntroduceerd. Andere onderdelen die in deze begroting terugkomen, zijn het uitvoeren van de overige wettelijke taken: de advies- en inspectietaak en beschikbaarstelling en het beheer, zoals bedoeld in de Archiefwet 1995. Ook blijft het digitaliseringsbeleid aandacht krijgen, waarmee meer bronnen worden gedigitaliseerd en via internet beschikbaar worden gesteld aan burgers. Daarnaast blijft het onder de aandacht brengen van de regionale geschiedenis en de eigen collectie via de website, sociale media, educatie en andere activiteiten en publicaties een belangrijk onderdeel. Speerpunten komende jaren: Voor iedereen: Milieubewust: Historisch geweten: |
Regionale archeologie West-Friesland
Terug naar navigatie - Paragraaf Verbonden partijen - Regionale archeologie West-FrieslandRegionale archeologie West-Friesland
| Naam | GR Archeologie West-Friese gemeenten |
| Rechtsvorm | Publiekrechtelijk; gemeenschappelijke regeling |
| Vestigingsplaats | Gemeente Hoorn |
| Doelstelling en openbaar belang |
Ondersteunen en adviseren op het gebied van archeologie De gemeenschappelijke regeling is ingesteld vanwege de regionale samenhang van archeologische structuren en om archeologisch beleid en waar nodig uitvoerende werkzaamheden, gezamenlijk vorm te geven. Daarbij maken de dienstafnemende gemeenten gebruik van de adviezen van Archeologie West-Friesland (onderdeel van de gemeente Hoorn). Daarnaast worden vondstmeldingen in behandeling genomen, grondwerkzaamheden uitgevoerd en erfgoedvoorlichting en educatie verzorgd. |
| Relatie met beleidsprogramma | Programma 5: Samen beleven en bewegen |
| Deelnemende partijen | Gemeenten Drechterland, Enkhuizen, Hoorn, Hollands Kroon, Koggeland, Medemblik, Opmeer, Stede Broec, Schagen en Texel. |
| Bestuurlijk belang | De wethouder met de portefeuille archeologie en de wethouder met de portefeuille onderwaterarcheologie. |
| Bestuurlijk aandeel | Niet van toepassing |
| Bijdrage gemeente |
2024: € 95.000 |
| Eigen Vermogen |
2023: 0 |
| Vreemd Vermogen |
2023: 0 |
| Solvabiliteitsindex |
2023: 0 |
| Financieel resultaat |
2023: 0 |
| Risico’s |
Te weinig personeel bij Archeologie West-Friesland/Gemeente Hoorn om alle afgesproken producten en diensten te ontwikkelen en te leveren. Er is meer werk op het gebied van archeologie dan verwacht op basis van de activiteiten in voorgaande jaren. |
| Ontwikkelingen |
Hollands Kroon is de procedure gestart om toe te treden tot de GR. In 2026 wordt de toetreding formeel vastgelegd. |
Centrumregeling samenwerking
Terug naar navigatie - Paragraaf Verbonden partijen - Centrumregeling samenwerkingCentrumregeling samenwerking Vlieland, Ameland, Schiermonnikoog, Terschelling, Texel en Leeuwarden
| Naam | Centrum Gemeente Regeling VAST-Leeuwarden |
| Rechtsvorm | Publiekrechtelijk; enkelvoudige centrumregeling |
| Vestigingsplaats | Leeuwarden |
| Doelstelling en openbaar belang | Het tot stand brengen van voorzieningen, ter ondersteuning van de uitvoering van de aan de gemeentelijke bestuursorganen opgedragen taken. |
| Relatie met beleidsprogramma | 1: Veiligheid op orde |
| Deelnemende partijen | Vlieland, Ameland, Schiermonnikoog, Terschelling, Texel en Leeuwarden. |
| Bestuurlijk belang | - |
| Bestuurlijk aandeel | - |
| Financieel belang | Niet van toepassing |
| Bijdrage gemeente | Niet van toepassing |
| Eigen vermogen | Niet van toepassing |
| Vreemd vermogen | Niet van toepassing |
| Solvabiliteitsindex | Niet van toepassing |
| Financieel resultaat | Niet van toepassing |
| Risico’s | Niet van toepassing |
| Ontwikkelingen | Niet van toepassing |
NV Huisvuilcentrale
Terug naar navigatie - Paragraaf Verbonden partijen - NV HuisvuilcentraleOverzicht privaatrechtelijk verbonden partijen
NV Huisvuilcentrale
| Naam | NV Huisvuilcentrale (HVC) |
| Rechtsvorm | Privaatrechtelijk; naamloze vennootschap |
| Vestigingsplaats | Alkmaar |
| Doelstelling en openbaar belang |
NV HVC helpt gemeenten en waterschappen hun doelstellingen op het gebied van duurzame energie en hergebruik te halen en draagt daarbij zoveel mogelijk bij aan de vermindering van broeikasgasemissies, zoals CO2. De activiteiten van de groep bestaan uit afvalinzameling, sortering, recycling en compostering; verwerking van afval; de bijbehorende opwekking en verkoop van elektriciteit en warmte; het verwerken van reststoffen tot bruikbare producten en advisering van haar aandeelhouders over duurzame energie, evenals de ontwikkeling en het beheer van duurzame energieproductie. |
| Relatie met beleidsprogramma | 7: Volksgezondheid, schoon en innovatief. |
| Deelnemende partijen | HVC is een publiek energie- en afvalbedrijf van 52 gemeenten en 8 waterschappen. |
| Bestuurlijk belang | De wethouder die verantwoordelijk is voor milieu vertegenwoordigt de gemeente Texel bij de aandeelhoudersvergaderingen. |
| Bestuurlijk aandeel |
De gemeente Texel bezit 24 van de in totaal 4.240 aandelen (ongeveer 0,5%). Texel heeft aandelen A. De stemverhouding is naar rato: één stem per aandeel. Het maatschappelijk kapitaal bedraagt € 273.836,25 en is verdeeld in 5.000 gewone aandelen A van elk € 45,45, 1.000 gewone aandelen B van elk € 45,45 en 25 gewone aandelen C van elk € 45,45. Het geplaatste en gestorte kapitaal bedraagt € 199.434,60. |
| Financieel belang |
Garantstellingprovisie 2025 Gemeente Texel € 33.996. |
| Bijdrage gemeente | Geen aparte bijdrage. |
| Eigen vermogen |
2023: € 231.154.000 |
| Vreemd vermogen |
2023: € 669.737.000 |
| Solvabiliteitsindex |
2023: 25,6% |
| Financieel resultaat |
2023: € 34.897.000 (na belastingen) |
| Risico’s |
Beheersing van financiële risico's Prijsrisico Renterisico Nadat de Europese Centrale Bank in 2023 sterk heeft gereageerd op de hoge inflatie en de rente heeft verhoogd van 2% naar 4%, heeft zij de rente in 2024 en 2025 verlaagd naar 2%. Daarmee volgt zij de stabiliserende inflatie rond het doel van 2% en de gematigde economische groei. De verwachting is dat de rente in 2026 stabiel blijft, maar dit hangt af van de ontwikkeling van de inflatie en de economie. Uitgangspunt is om de financiering van de activiteiten zeker te stellen tegen zo laag mogelijke kosten. NV HVC sluit langlopende leningsovereenkomsten met lange rentevaste perioden af, waardoor een verandering van de marktrente geleidelijk doorwerkt in de financieringslasten. NV HVC gebruikt in de basis geen financiële instrumenten om rentefluctuaties af te dekken, behalve wat is vermeld onder de niet uit de balans blijkende verplichtingen. Een verslaggevingsrisico, zonder effect op de kasstroom, kan ontstaan wanneer de rente stijgt en daarmee de disconteringsvoet, wat een negatief effect kan hebben op de berekening van bijzondere waardeverminderingen. Kredietrisico Debiteurenposities worden actief gevolgd en maandelijks gerapporteerd. Als betalingen niet op tijd worden gedaan, worden dossiers volgens een standaardprocedure overgedragen aan een incassobureau. De debiteurenposities bij particulieren zijn beperkt, waardoor het risico ook in een bijna-recessiesituatie klein blijft. Bij bancaire tegenpartijen is dit risico laag. Kredietgelden zijn verspreid over verschillende banken. Liquiditeits- en kasstroomrisico Daardoor is het liquiditeitsrisico toch klein, omdat het bijbehorende herfinancieringsrisico beperkt is. Er is voldoende ruimte om binnen de bestaande afspraken met aandeelhouders en banken herfinanciering met garanties van aandeelhouders aan te trekken. Daarnaast zijn er voor kortlopende financieringsbehoeften door timingverschillen of onverwachte gebeurtenissen extra financieringsmogelijkheden beschikbaar, waaronder een kasgeldfaciliteit van € 75 miljoen en een rekening-courantfaciliteit van€ 15 miljoen. |
| Ontwikkelingen |
Enkele belangrijke trends en ontwikkelingen in 2025 en de uitdagingen en kansen voor HVC. Tegelijkertijd ontstaat er druk om klimaatmaatregelen minder streng te maken. Dit komt door zorgen over de internationale concurrentiepositie van de industrie en door de toenemende behoefte om geld vrij te maken voor actuele maatschappelijke opgaven, zoals defensie en veiligheid. Om klimaatverandering en de ontwrichtende effecten daarvan wereldwijd tegen te gaan, blijft structurele verduurzaming onverminderd nodig. HVC kan en wil daar samen met de deelnemende gemeenten en waterschappen een positieve bijdrage aan leveren. Ook HVC heeft te maken met de landelijke problemen van netcongestie en een tekort aan stikstofruimte. Beide zorgen ervoor dat projecten minder snel op tijd kunnen worden uitgevoerd, ook als die projecten juist helpen om netcongestie of stikstofuitstoot te verminderen. Daarnaast moeten we meer doen om gekwalificeerd personeel te vinden en te behouden. Op het gebied van grondstoffen zijn er zorgen over de afzet en hergebruik van ingezameld plastic en textiel. Tot slot zorgt de aanwezigheid van lachgas in het restafval nog steeds voor explosies, gevaar en schade. Tegelijk zien we ook kansen op het gebied van hergebruik van grondstoffen en de warmtetransitie. Het nieuwe Circulair Materialenplan geeft een impuls om gerecyclede grondstoffen beter en vaker in te zetten. Ook het aantal warmteaansluitingen groeit sterk. Grondstoffen en afval
Uitgebreide Producentenverantwoordelijkheid (UPV) De uitgebreide producentenverantwoordelijkheid (UPV) zorgt ervoor dat bedrijven die producten maken ook verantwoordelijk zijn voor het inzamelen en hergebruiken van het afval van die producten en voor de kosten daarvan. UPV plastic verpakkingen In september 2025 hebben Verpact, VNG en NVRD de nieuwe Samenwerkingsovereenkomst Verpakkingen 2025-2030 gesloten als uitwerking van de UPV Verpakkingen. Deze overeenkomst vervangt de eerdere ketenafspraken en zorgt voor een stabieler en transparanter vergoedingsmodel voor gemeenten. De kwaliteit van het ingezamelde verpakkingsafval staat centraal, vooral die van pbd. In tegenstelling tot de vorige overeenkomst, waarin afkeur en discussie over visuele controles een grote rol speelden, worden vergoedingen nu gekoppeld aan objectieve kwaliteitsmetingen. Gemeenten die schoner en beter gescheiden materiaal aanleveren, krijgen een hogere vergoeding. Daarmee verschuift de nadruk van hoeveelheid naar kwaliteit. De nieuwe Samenwerkingsovereenkomst Verpakkingen gaat in op 1 januari 2026. Stijging heffingen afvalverwerking De landelijke afvalstoffenbelasting wordt per 2028 verhoogd van € 39,70 per ton te verbranden afval naar € 90,21. Vanaf 2035 wordt het tarief verder verhoogd naar € 113,81 (prijspeil 2025). Daardoor stijgen de lasten voor huishoudens de komende jaren. Er wordt nog volop gesproken over de belastingmaatregelen van het Belastingplan 2026. De verwachting is dat er in het voorjaar van 2026, na de komst van een nieuw kabinet, meer duidelijkheid komt over het definitieve fiscale beleid voor afvalstoffen in de komende jaren. CO2-heffing Tot nu toe hoefde er niet te worden betaald voor de CO2-uitstoot die vrijkomt bij het verbranden van afval. Dat verandert in 2026. De CO2-heffing voor afvalverbrandingsinstallaties wordt vanaf 2026 stap voor stap verhoogd naar € 303,55 per ton fossiele CO2 in 2030. Dit moet zorgen voor extra CO2-reductie, het tegengaan van afvalimport en het opvangen van de derving door het niet invoeren van de circulaire plasticheffing. Volgens het kabinet geeft dit tarief een sterke prikkel om CO2-afvang en -opslag (CCS) toe te passen. Tegelijkertijd leidt het ook tot hogere kosten, vooral als niet op tijd wordt overgestapt op CO2-afvang en –opslag en er geen andere maatregelen worden genomen. HVC heeft een restafvalstrategie ontwikkeld met maatregelen om de onvermijdelijke extra kosten van het verwerken van huishoudelijk restafval zoveel mogelijk te beperken. HVC richt zich op het verminderen van restafval door afvalpreventie te stimuleren, bronscheiding te verbeteren en restafval extra na te scheiden. Gewassen bodemas is de norm HVC verbrandt ongeveer 950 kiloton restafval in de afvalenergiecentrales in Alkmaar en Dordrecht. Daarbij ontstaat een restproduct: ruwe bodemas. In de bodemaswasinstallatie wordt deze bodemas gereinigd met een wasproces, zodat het materiaal kan worden gebruikt als vervanger van zand onder wegen. Het CMP stelt als eis dat bodemas zo goed wordt gereinigd dat deze zonder extra voorzieningen verantwoord kan worden toegepast, volgens de eisen voor niet-vormgegeven bouwstoffen uit de Regeling bodemkwaliteit 2022. HVC voldoet met het wassen van de bodemas sinds 2015 aan deze eisen. HVC pleit daarnaast voor duidelijke landelijke regels voor toepassing en voor een gelijk speelveld voor alle secundaire bouwstoffen. Daarover is HVC in gesprek met het ministerie van Infrastructuur en Waterstaat, de Vereniging van Nederlandse Gemeenten en de omgevingsdiensten. Belanghebbenden Communicatie met aandeelhouders Educatie en bewustwording |
VVV Stichting Texel promotie
Terug naar navigatie - Paragraaf Verbonden partijen - VVV Stichting Texel promotieVVV / Stichting Texel Promotie
| Naam | Stichting VVV Texel promotie |
| Rechtsvorm | Privaatrechtelijke samenwerking: stichting |
| Vestigingsplaats | Den Burg |
| Doelstelling en openbaar belang |
Het doel van de VVV is om toeristisch bezoek aan het eiland te stimuleren en goed te organiseren. Daarmee wordt een groot economisch en maatschappelijk belang gediend. De VVV doet hiervoor veel aan promotie, geeft informatie aan toeristen, verzamelt toeristische kennis en deelt advies met ondernemers. Bij de statutenwijziging is in de hoofddoelstelling van de VVV ook expliciet een verbinding gemaakt met de kwaliteit van de leefomgeving. Die doelstelling luidt nu: Aan de doelstellingen van de VVV zijn de volgende afspraken toegevoegd:
Dit is een vorm van publiek-private samenwerking, die is vormgegeven via een stichting. |
| Relatie met beleidsprogramma | 3: Mooi en gastvrij Texel/Texel werkt! |
| Deelnemende partijen | TOP, TESO en Gemeente Texel |
| Bestuurlijk belang | Wethouder van Economie, Toerisme, Onderwijs en Zorg |
| Bestuurlijk aandeel | Niet van toepassing |
| Financieel belang | TOP en gemeente betalen elk € 294.405 |
| Bijdrage gemeente | € 294.405,- per jaar voor promotie, inclusief voorlichting en informatie (met jaarlijkse indexering) |
| Eigen vermogen |
2023: € 563.391 |
| Vreemd vermogen |
2023: € 561.308 |
| Solvabiliteitsindex |
2023: 50 % |
| Financieel resultaat |
2023: € 21.952 |
| Risico’s |
Geen gemeentelijke risico’s |
| Ontwikkelingen |
Er wordt ingezet op het versterken van het Texelse aanbod. De VVV houdt rekening met de strategische keuzes uit het Toeristisch Toekomstplan Texel van de gemeente Texel. |
Paragraaf Weerstandsvermogen
Terug naar navigatie - - Paragraaf WeerstandsvermogenWeerstandsvermogen
Terug naar navigatie - Paragraaf Weerstandsvermogen - WeerstandsvermogenWaar gaat het over?
Weerstandsvermogen is de mate waarin de gemeente onverwachte kosten en risico’s kan opvangen, zonder dat dit gevolgen heeft voor het beleid of de uitvoering. Het gaat dus om kosten die niet vooraf zijn begroot. Ook zegt het iets over de financiële gezondheid van de gemeente. Weerstandsvermogen gaat vooral over het kunnen opvangen van financiële risico’s.
De gemeente Texel is financieel gezond maar staat wel onder druk. Dit naar aanleiding van het begrotingstekort vanaf 2028, toenemende schuld, dalende solvabiliteit en weerstandsvermogen. Dit laatste is gedaald van uitstekend naar ruim voldoende en wordt veroorzaakt door toenemende risico's waaronder de herverdeling van het gemeentefonds en daling omvang algemene reserve.
Bestaand beleid
Beleidsdoelstelling
Een benodigde weerstandsvermogen wordt bepaald door de verwachte financiële gevolgen van de risico’s af te zetten tegen de beschikbare weerstandscapaciteit.
Risicomanagement
- Aanleiding en achtergrond
Risicomanagement blijft een belangrijk aandachtspunt voor de organisatie. Het gaat niet alleen om het in kaart brengen van risico’s, maar ook om het beoordelen, bewust maken en beheersen ervan. Zowel bij de programmarekening als bij de programmabegroting worden de belangrijkste risico’s voor de gemeente beschreven.
- Samenvattend beeld
Hieronder staat een samenvatting van de risico-inventarisatie en de relatie met het weerstandsvermogen en de weerstandscapaciteit:
| Top 10 risico’s financieel vertaald | €21.150.000 |
| Op basis van kansberekening en risico-simulatie vertaalt dit zich in een benodigde weerstandscapaciteit van | € 8.752.634 |
| Beschikbare weerstandscapaciteit | € 15.490.405 |
| Het ratio weerstandsvermogen bedraagt | 1,77 |
| En krijgt daarmee de kwalificatie | ruim voldoende |
Voor de uitwerking, berekening en kwalificatie van de normstelling is uitgegaan van het beleid zoals door de raad is vastgesteld in de ‘Nota risicomanagement en weerstandsvermogen’(2023). Deze nota wordt vierjaarlijks geëvalueerd.
Volgens afspraak met de gemeenteraad is onderstaand overzicht opgenomen waarbij uitgegaan is van de ondergrens van de algemene reserve zijnde € 2.000.000, hiervan uitgaande is het ratio weerstandsvermogen 1,23 en daarmee voldoende.
Beschikbare weerstandscapaciteit bij algemene reserve ondergrens € 2.000.000
|
Weerstand |
Startcapaciteit in € |
|
Onvoorzien |
10.000 |
|
OZB |
6.494.924 |
|
Rechten en leges |
381.287 |
|
Stille reserves |
1.838.000 |
|
Minimale Algemene reserve |
2.000.000 |
|
Totale weerstandscapaciteit bij ondergrens algemene reserve |
10.724.211 |
- Risicoprofiel
Om de risico’s van de gemeente Texel in kaart te brengen is een risicoprofiel opgesteld. Hierbij is gebruik gemaakt van het softwareprogramma NARIS® (NAR Risicomanagement Informatie Systeem) waarmee risico's systematisch in kaart kunnen worden gebracht en beoordeeld.
Uit de inventarisatie zijn in totaal 10 risico's in beeld gebracht. Op verzoek van de Auditcommissie zijn de risico’s niet meer opgenomen op volgorde van “ invloed”, maar op risiconummer. De reden hiervoor is dat op deze wijze de risico’s gemakkelijker in de jaren gevolgd kunnen worden.
Belangrijkste risico’s
Tabel 1: Belangrijkste risico’s
|
Risico |
Gevolgen |
Maatregelen/stand van zaken |
Kans |
Financieel gevolg in € |
Invloed |
|
|
R29 |
Herverdeling van het Gemeentefonds, gebaseerd op het advies van de Raad van Openbaar Bestuur (ROB) van 1 april 2026. Zie de raadsinformatiebrief (RIB) Advies herverdeling Gemeentefonds 2027. Inmiddels is de invoering twee jaar uitgesteld. |
Financieel -herverdeling Overige Eigen Middelen (OEM) zoals toeristenbelasting, forensenbelasting en parkeerbelasting. Advies ROB: nader onderzoek (ingroeimodel vanaf 2029 structureel). Stel dat 25% van toeristen-,forensen- en parkeerbelasting van € 18 miljoen terugkomt via het Gemeentefonds |
Afgesproken is dat Texel samen met de andere Waddengemeenten optrekt richting het Rijk via het Waddenkantoor, om te voorkomen dat deze inkomsten worden betrokken bij de herverdeling van het Gemeentefonds. |
20% |
max. € 13.500.000 |
39,90% |
|
R89 |
Herverdeling van het Gemeentefonds, gebaseerd op het advies van de Raad van Openbaar Bestuur (ROB) van 1 april 2026. Zie de raadsinformatiebrief (RIB) Advies Herverdeling Gemeentefonds 2027. Inmiddels is de invoering twee jaar uitgesteld. |
Financieel - het extra bedrag voor de Waddeneilanden via het Gemeentefonds schrappen. Het advies van de ROB is om dit toe te passen, met ingroei vanaf 2029 structureel. |
Actief - Texel trekt op met de andere Waddengemeenten om te voorkomen dat deze structurele inkomsten via het Gemeentefonds vervallen. |
40%
|
max. € 3.150.000 |
18,61% |
|
R8 |
Jeugdzorg binnen het Sociaal Domein, door stijgende tarieven van zorgaanbieders en inzet van zwaardere zorgtrajecten. |
Financieel - door open-eindfinanciering. De gemeente is financieel verantwoordelijk, terwijl de uitvoering van de dure trajecten plaatsvindt op basis van rechterlijke uitspraken. De gemeente heeft beperkte invloed op de instroom, duur en kosten van met name de dure trajecten. |
Actief - hulpvragen en uitgaven goed volgen. Visie en uitvoeringsplannen Sociaal Domein. Inzetten op de voorkant, schoolmaatschappelijk werk en het lokale netwerk. Dit is een ontwikkeling waarbij eerst kosten worden gemaakt voordat de voordelen zichtbaar zijn. De effecten van de inzet worden pas op langere termijn zichtbaar. |
50% |
max. € 750.000 |
11,01% |
|
R78 |
Hoger ziekteverzuim en meer uitval dan verwacht in de begroting. |
Financieel - hogere kosten voor inhuur en eventuele herstelwerkzaamheden door taken die niet op tijd zijn uitgevoerd. |
|
70% |
max. € 500.000 |
5,14% |
|
R85 |
Uitval van ICT- systemen door ongewenste toegang tot systemen. |
Financieel - , Imago - |
Actief - De gemeente heeft een noodplan opgesteld voor dit risico. Als toegang tot de systemen onmogelijk wordt gemaakt, kost het tijd en geld om dit op te lossen. |
30% |
max. € 1.000.000 |
4,36% |
|
R79 |
Het niet (op tijd) kunnen invullen van vacatures op het juiste kennis- en kundeniveau |
Financieel - Kennisverlies, meer kwetsbaarheid van het bestaande personeel door extra ondersteuning en personeelstekort, plus kosten voor opleiding. |
|
50% |
max. € 500.000 |
3,68% |
|
R88 |
Fiscale risico's |
Financieel - Naheffingen, boetes en belastingrente. Imago - Reputatieschade. |
Actief - De gemeente laat de administratie controleren door een fiscaal adviesbureau. Ook wordt gewerkt aan meer bewustzijn en betere kennis van fiscale zaken binnen de organisatie. |
50% |
max. € 300.000 |
2,21% |
|
R82 |
Participatie: kosten stijgen sneller dan de Rijksbijdragen |
Financieel - Daardoor wordt het verschil tussen inkomsten en uitgaven steeds groter. |
Actief - Inzetten op inburgering, re-integratie, begeleiding op maat en het aanbieden van lokale ondersteuning via het Huis van Ontwikkeling. |
75% |
max. € 200.000 |
2,20% |
|
R81 |
WMO: stijging van hulpvragen en tarieven van zorgaanbieders. |
Financieel - Door de open-einde financiering loopt de gemeente een risico. |
Actief - Hulpvragen en uitgaven worden actief gemonitord. Er zijn visie- en uitvoeringsplannen voor het Sociaal Domein. Ook wordt ingezet op de preventie, zoals trainingen, bijvoorbeeld valpreventie en op een lokaal netwerk. Dit is een ontwikkeling waarbij de kosten eerst voor de baten uitgaan. De effecten zijn pas op langere termijn zichtbaar. |
50% |
max. € 250.000 |
1,85% |
| R77 | Uitval van ICT- systemen door een technische storing of andere oorzaak. | Financieel en imagoschade | Actief - De gemeente heeft een calamiteiten- en uitwijkplan opgesteld voor dit risico. Als de systemen niet meer toegankelijk zijn, kost het tijd en geld om dit op te vangen. | 10% | max. € 1.000.000 | 1,50% |
|
|
|
|
Totaal |
|
€ 21.150.000 |
|
Totaal grote risico's: € 21.150.000
Op basis van de ingevoerde risico's is een risicosimulatie uitgevoerd. De risicosimulatie wordt toegepast omdat het reserveren van het maximale bedrag (€ 21.150.000 - zie tabel 1) ongewenst is. De risico's zullen immers niet allemaal tegelijk en in hun maximale omvang optreden. De risicosimulatie geeft een betrouwbaarheid van 90%. Uit deze risicosimulatie volgt dan een bedrag van € 8.752.634 (benodigde weerstandscapaciteit).
4. Beschikbare weerstandscapaciteit
De beschikbare weerstandscapaciteit van gemeente Texel bestaat uit het geheel aan middelen dat de organisatie daadwerkelijk beschikbaar heeft om de risico's in financiële zin af te dekken.
Tabel 3: Beschikbare weerstandscapaciteit
|
Weerstand |
Startcapaciteit in € |
|
Onvoorzien |
10.000 |
|
OZB |
6.494.924 |
|
Rechten en leges |
381.287 |
|
Stille reserves |
1.838.000 |
|
Algemene reserve |
6.766.194 |
|
Totale weerstandscapaciteit |
15.490.405 |
5. Relatie benodigde en beschikbare weerstandscapaciteit
Om te bepalen of het weerstandsvermogen toereikend is, dient de relatie te worden gelegd tussen de financieel gekwantificeerde risico's en de daarbij gewenste weerstandscapaciteit en de beschikbare weerstandscapaciteit. De relatie tussen beide componenten wordt in onderstaande figuur weergegeven.
|
Risico's: Bedrijfsproces |
|
Weerstandscapaciteit :
|
||||
|
|
|
\/ |
|
\/ |
|
|
|
|
Weerstandvermogen |
|
||||
De benodigde weerstandscapaciteit die uit de risicosimulatie voortvloeit kan worden afgezet tegen de beschikbare weerstandscapaciteit. De uitkomst van die berekening vormt het weerstandsvermogen.
|
Ratio weerstandsvermogen = |
Beschikbare weerstandscapaciteit |
= |
€ 15.490.405 ________________________________ |
= 1,77 |
|
Benodigde weerstandcapaciteit |
€ 8.752.634 |
De normtabel is ontwikkeld in samenwerking met de Universiteit Twente. Het biedt een waardering van het berekende ratio.
Tabel 4: Weerstandsnorm
|
Waarderingscijfer |
Ratio |
Betekenis |
|
A |
>2.0 |
uitstekend |
|
B |
1.4-2.0 |
ruim voldoende |
|
C |
1.0-1.4 |
voldoende |
|
D |
0.8-1.0 |
matig |
|
E |
0.6-0.8 |
onvoldoende |
|
F |
<0.6 |
ruim onvoldoende |
Het ratio van de organisatie valt in klasse B. Dit duidt op een ruim voldoende weerstandsvermogen.
6. Verdere ontwikkelingen
In het eerste kwartaal van 2023 is de nota risicomanagement en weerstandsvermogen geëvalueerd en aangepast. Het risicomanagement is een blijvend punt van aandacht voor de organisatie. Het gaat naast het benoemen van risico’s ook om bewustwording en het beheersen van risico’s. Door een actueler beeld van mogelijke risico’s ben je in staat om tijdig hierop de beheersmaatregelen te nemen.
Berekening weerstandscapaciteit en toelichting
- Weerstandscapaciteit exploitatie (structureel)
Bedragen in €
|
1) OZB |
(1) 6.494.924 |
|
|
2) Rechten en leges |
(2) 381.287 |
|
|
Totaal onbenutte belastingcapaciteit |
|
6.876.211 |
|
3) Onvoorzien |
(3) 10 .000 |
|
|
Weerstandscapaciteit exploitatie |
|
6.886.211 |
- Weerstandscapaciteit vermogen (incidenteel)
Bedragen in €
|
4) Algemene reserve |
(4) 6.766.194 |
|
|
5) Stille reserves |
(5) 1.838.000 |
|
|
Weerstandscapaciteit vermogen |
|
8.604.194 |
|
Totale Weerstandscapaciteit |
|
15.490.405 |
Toelichting
- De waarde van de woningen en niet-woningen is ruim € 5,4 miljard. De onbenutte belastingcapaciteit is berekend op ca. € 6.5 miljoen.
|
Omschrijving |
WOZ-waarde 2026 |
Opbrengst OZB Texel |
% toelating art.12 gemeenten volgens coelo 2026 |
Opbrengst toelating art. 12 gemeenten |
Onbenutte belasting-capaciteit OZB |
|
1) OZB woningen |
4.553.365.000 |
1.491.126 |
0,1648% |
7.503.946 |
6.012.820. |
|
2) OZB niet woningen |
859.700.000 |
934.681 |
0,1648% |
1.416.786 |
482.105 |
|
Totaal
|
5.413.065.000 |
2.425.807 |
|
8.920.731 |
6.494.924 |
- Het beleid is dat leges en rechten kostendekkend zijn. Echter de leges zijn op dit moment niet kostendekkend. Op basis van het kostendekkendheidspercentage van 2026 is de heffingsruimte berekend op € 381.287 (zie voor nadere toelichting paragraaf G lokale lasten).
- Voor onvoorziene uitgaven is € 10.000 beschikbaar.
- Het saldo van de algemene reserve is na verplichtingen opgenomen in deze programmabegroting 2027 zijnde € 6.766.194.
De stille reserves zijn in de nota reserves en voorzieningen 2024 geactualiseerd en hebben betrekking op het woningcomplex, overige gebouwen, voorraad gemeentewerken en kunstbezit. Voor een nadere toelichting wordt verwezen naar de Nota reserves en voorzieningen 2024. Dit bedrag is onveranderd overgenomen uit deze nota.
Kengetallen: Beoordeling van de financiële positie:
Inleiding
Voor de beoordeling van de financiële positie is het belangrijk om zowel naar de exploitatie als naar de balans te kijken. Onderstaande kengetallen maken inzichtelijk hoe de gemeente er financieel voorstaat en in hoeverre de gemeente in staat is om structurele en incidentele lasten te kunnen opvangen. De kengetallen zijn uitgerekend op basis van de cijfers van de vastgestelde jaarrekening 2025, lopende jaar, begrotingsjaar en de vermoedelijke uitkomsten van de daarop volgende jaren.
| Kengetallen | Jaarrekening 2025 |
Begroting |
Begroting |
Begroting |
Begroting |
Begroting |
| 1. Netto schuldquote | 72,70% | 113,6% | 97,9% | 117,8% | 120,4% | 121,6% |
| 2. Netto schuldquote gecorrigeerd voor alle verstrekte leningen | 66,10% | 106,6% | 90,2% | 109,3% | 111,3% | 112,0% |
| 3. Solvabiliteitsratio | 33,70% | 25,0% | 29,4% | 25,7% | 25,2% | 24,9% |
| 4. Structurele exploitatieruimte | 3,50% | 3,0% | 1,3% | 0,2% | -0,2% | -0,5% |
| 5. Grondexploitatie | -0,65% | 0,0% | 0,0% | 0,0% | 0,0% | 0,0% |
| 6. Gemeentelijke belastingen (voor vergelijking andere gemeenten) | 80,30% | 83,3% | 80,00% | 80,00% | 80,00% | 80,00% |
| Normering VNG | Voldoende | Matig | Onvoldoende |
| 1. Netto schuldquote | < 100 | 100 > X < 130 | > 130 |
| 2. Netto schuldquote gecorrigeerd voor alle verstrekte leningen | < 100 | 100 > X < 130 | > 130 |
| 3. Solvabiliteitsratio | > 50 | 30 < > 50 | < 30 |
| 4. Structurele exploitatieruimte | > 0,6 | 0 < > 0,6 | < 0 |
| 5. Grondexploitatie | Geen norm | ||
| 6. Belastingcapaciteit (voor vergelijking andere gemeenten) | < 100 | 100 > X < 120 | > 120 |
Toelichting
Algemeen
Elk afzonderlijk kengetal zegt weinig over de beoordeling van de financiële positie. De kengetallen moeten in samenhang worden bekeken. Onderstaand volgt een korte uitleg per kengetal, tenslotte wordt een algehele beoordeling van de kengetallen gegeven. Dit jaar is naast het cijfer van de programmarekening 5 begrotingsjaren opgenomen ter vergelijking.
Via deze link kengetallen kunt u de kengetallen van de gemeente Texel vergelijken met andere gemeenten in Nederland.
Netto-schuldquote (en gecorrigeerde netto-schuldquote)
Hoe hoger de schuld, hoe hoger de netto-schuldquote. De netto-schuldquote geeft het niveau van de schuldenlast van de gemeente en geeft een indicatie van de druk van de rentelasten en aflossingen.
De netto-schuldquote gaat stijgen in de loop van der tijd. Bij een percentage van hoger dan 130 adviseert de VNG om de schuldenlast af te bouwen. De gemeente blijft binnen deze norm maar stijgt de volgende jaren naar 121,6% . Dit betekent dat het meerjarenperspectief van de schulden uitdagingen kent om binnen deze norm van 130% te blijven en verder af te bouwen door kritisch te kijken of toekomstige investeringen echt noodzakelijk en of uit te stellen zijn.
Bij de berekening van de schuldquote is ten opzichte van de begroting 2026 rekening gehouden met het feit dat geplande investeringen in de praktijk later uitgevoerd worden en dat daardoor ook later geleend moet worden. Dit verklaart de daling van de schuldquote van 2026 en naar 2027.
De financiële positie van de gemeente Texel is op dit moment gezond. De schuldquote is in 2025 72%, maar zal de komende jaren stijgen door de uitvoering van het reeds vastgestelde investeringsplan tot en met 2026 en het voorliggende investeringsplan voor 2027 en verder. Naar verwachting stijgt deze in 2030 naar 121,6% (ongecorrigeerd). Er is geen wettelijk maximum voor deze schuldquote, maar wel landelijke signaleringswaarden. Tot 100% wordt als gezond gezien, boven 100% als een waarschuwingszone en boven 130% als zorgelijk. Dat betekent dat de rentelasten in de begroting te hoog worden ten opzichte van de overige lasten. Dat wil zeggen dat 29.4% van de bezittingen gefinancierd met eigen vermogen. De solvabiliteit moet minimaal 20% zijn.
Solvabiliteitsratio
De solvabiliteitsratio drukt het eigen vermogen uit als percentage van het totale vermogen. Dit kengetal geeft inzicht in de mate waarin de gemeente in staat is aan haar financiële verplichtingen te voldoen. Hoe hoger de solvabiliteitsratio, hoe groter de financiële weerbaarheid. De richtlijn van de VNG is dat deze ratio niet onder de 20% moet komen. De solvabiliteit daalt naar 29,4% in 2027(t.o.v. jaarrekening 2025) en staat in relatie met de schuldquote. Als de schulden stijgen, daalt de solvabiliteit.
Structurele exploitatieruimte
Dit kengetal geeft aan hoe groot de structurele ruimte is. Hierbij is gekeken naar de structurele baten en structurele lasten, die vervolgens worden vergeleken met de totale baten. Een positief percentage betekent dat de structurele baten toereikend zijn om de structurele lasten te dekken. De structurele exploitatieruimte is voor 2027 gedaald naar 1,3%. Dit komt onder andere door een lager begrotingsoverschot ten opzichte van vorig jaar. De verdere daling komt voort uit een begrotingstekort vanaf 2028.
Grondexploitatie
Het kengetal grondexploitatie geeft de omvang van de boekwaarde van de grond ten opzichte van de totale geraamde baten van de gemeentelijke begroting weer.
Bij de gemeente Texel is de omvang van de grondexploitatie gering. De lopende grondexploitaties hebben een lage boekwaarde. Daarnaast wordt er conform de richtlijnen van de BBV een voorziening getroffen indien een grondexploitatie negatief is.
Omvang gemeentelijke belasting (in relatie tot andere gemeenten)
Met dit kengetal wordt inzicht gegeven hoe de gemeentelijke belastingen van een gezin zijn ten opzichte van het landelijke gemiddelde. Bij de berekening voor Texel is rekening gehouden met het gemiddelde OZB tarief en gemiddelde WOZ waarde van € 416.000 en tarief afvalstoffen en rioolheffing. Uit deze berekening komt dat deze gemeentelijke belastingen ten opzichte van het landelijk gemiddelde 20% lager is.
Meerjarige balans (bedrag * € 1000)
|
Activa |
1-1-2026 |
1-1-2027 |
1-1-2028 |
1-1-2029 |
1-1-2030 |
|
Vaste activa |
|
|
|
|
|
| Immateriële vaste activa | 748 | 730 | 712 | 694 | 676 |
|
Materiële vaste activa |
123.991 | 131.959 | 135.337 | 139.909 | 142.478 |
|
Financiële vaste activa |
6.060 | 6.560 | 7.060 | 7.560 | 8.060 |
|
Vlottende activa |
|||||
|
Voorraden |
-173 | 375 | 375 | 375 | 375 |
|
Uitzettingen |
10.699 | 9.625 | 7.175 | 7.604 | 8.314 |
|
Liquide Middelen |
3.713 | 1.000 | 1.000 | 1.000 | 1.000 |
|
Overlopende activa |
13.805 | 9.000 | 5.000 | 6.000 | 6.000 |
|
Totaal generaal |
158.843 | 159.249 | 156.659 | 163.142 | 166.903 |
Meerjarige balans (bedrag * € 1000)
|
Passiva |
1-1-2026 |
1-1-2027 |
1-1-2028 |
1-1-2029 |
1-1-2030 |
|
Vaste passiva |
|
|
|
|
|
|
Eigen vermogen |
53.545 | 46.813 | 40.337 | 41.087 | 41.635 |
|
Voorzieningen |
11.006 | 9.203 | 5.483 | 7.271 | 8.162 |
|
Schulden langer dan 1 jaar |
78.100 | 83.221 | 90.839 | 96.784 | 99.106 |
|
Vlottende passiva |
|||||
|
Schulden korter dan 1 jaar ***** |
10.367 | 12.000 | 12.000 | 12.000 | 12.000 |
|
Overlopende passiva |
5.825 | 8.012 | 8.000 | 6.000 | 6.000 |
|
Totaal generaal |
158.843 | 159.249 | 156.659 | 163.142 | 166.903 |
Paragraaf Onderhoud openbare ruimte en gebouwen
Terug naar navigatie - - Paragraaf Onderhoud openbare ruimte en gebouwenOnderhoud kapitaalgoederen
Deze paragraaf gaat over het onderhoud van de kapitaalgoederen die eigendom zijn van de gemeente. Kapitaalgoederen zijn onderdelen van de openbare ruimte en gemeentelijke accommodaties waarvoor langdurige investeringen nodig zijn. Het beheer en onderhoud zijn gericht op het duurzaam in stand houden van deze goederen. In deze paragraaf staat een toelichting op het beleidskader, het kwaliteitsniveau, het onderhoudsplan en de financiën van de volgende onderdelen:
- Openbare ruimte
- Groen en spelen
- Wegen
- Riolering
- Water
- Gebouwen
1) Kapitaalgoederen openbare ruimte
Beleidskader openbare ruimte
Tot de kapitaalgoederen in de openbare ruimte horen straten en pleinen, civiele kunstwerken, openbare verlichting, sportaccommodaties, begraafplaatsen, gebouwen en terreinen. De jaarlijkse onderhoudsbudgetten voor deze kapitaalgoederen zijn verdeeld over bijna alle programma’s. Het onderhoud bestaat uit dagelijks onderhoud, groot onderhoud, rehabilitatie en reconstructie.
Context openbare ruimte
Externe ontwikkelingen hebben steeds meer invloed op de uitvoering van projecten in de openbare ruimte. Het aantal en de intensiteit van onderzoeken en vergunningaanvragen, bijvoorbeeld voor kabels en leidingen, nemen toe voordat de uitvoering kan starten. Daardoor moeten planningen worden aangepast aan langere doorlooptijden. Zo houden wij grip op de voortgang van projecten en voorkomen wij verrassingen doordat externe procedures langer duren dan verwacht.
Beheer en kwaliteitsniveau openbare ruimte
Het beheer van de openbare ruimte wordt uitgevoerd op kwaliteitsniveau B, op basis van de kwaliteitscatalogus van CROW. Voor de centra en begraafplaatsen geldt een uitzondering: daar wordt gewerkt op kwaliteitsniveau A. Naast het reguliere onderhoud zijn ook investeringen in de openbare ruimte nodig om het vastgestelde kwaliteitsniveau te kunnen blijven halen. De raad stelt voor de verschillende werkvelden beheerplannen vast.
Om onze middelen zo goed mogelijk in te zetten, volgen we de staat van onderhoud en voeren we samen met de dorpscommissies schouwen uit. Bij het maken van keuzes werken we zoveel mogelijk risicogericht. Het monitoren en bijhouden van de openbare ruimte worden vastgelegd in beheerplannen in het Geo-informatiesysteem (GIS). Eind 2022 stelde de raad het Programma Stedelijk Water en Riool (PSWR, voorheen Gemeentelijk Rioleringsplan) vast. Naast de recent vastgestelde beheerplannen voor Wegen, Groen, Gebouwen en Spelen, stelde de raad in najaar 2025 ook een nieuw beheerplan voor Straatmeubilair vast.
Onderhoudsplannen
Het huidige areaal is opgenomen in de algemene middelen voor BOR en de BGT-functie. We zijn bezig het huidige beheerpakket te herzien. Daarbij kijken we naar een zo goed mogelijke onderlinge aansluiting van de arealen, vooral waar veel raakvlakken zijn. Ook willen we het pakket gebruiksvriendelijker maken, zodat het beheer makkelijker wordt.
Financiën
De afgelopen jaren zijn de budgetten voor onderhoud jaarlijks geïndexeerd vanwege de sterk gestegen kosten. De investeringsbedragen zijn terug te vinden bij de investeringen.
2) Kapitaalgoederen groen en spelen
Beleidskader groen en spelen
Het beleidsplan Groene Infrastructuur is in 2024 niet vastgesteld door de raad, maar de ambities en uitgangspunten zijn wel onderschreven. Daardoor is er nog geen uitgewerkt beleid, maar zijn de principes waarop het beheer kan worden gebaseerd wel bekend.
Context groen en spelen
Het klimaat verandert en weersomstandigheden worden steeds extremer. Neerslag valt vaker in korte, zware buien en ook perioden van droogte en hitte nemen toe. Daarnaast gaat het niet goed met de biodiversiteit. In het Deltaplan Biodiversiteitsherstel staan doelen en maatregelen om dit te verbeteren. Met het Beleidsplan Groene Infrastructuur speelt Gemeente Texel hierop in. Door te investeren in gezond groen houden we onze dorpen en het eiland leefbaar en toekomstbestendig. Daarom zetten we in op meer groen en meer bomen.
Beheer en kwaliteitsniveau openbare ruimte
Bij de behandeling van het nieuwe beleidsplan is ook een beheerplan besproken. Daarnaast is structureel extra geld beschikbaar gesteld voor groenbeheer. Het beheer wordt voorlopig voortgezet op de huidige manier. Tegelijkertijd zetten we stappen richting meer ecologisch en klimaatadaptief groen. De richting en ambities voor een toekomstig groenbeleidsplan zijn op 7 november 2024 vastgesteld en worden nu verder uitgewerkt. Via pilots in twee nog te kiezen dorpen wordt gewerkt aan een algemeen groen beleids- en beheerplan. De uitgangspunten uit het concept-beleidsplan Groene Infrastructuur worden de komende jaren verder uitgewerkt. Het kwaliteitsniveau dat in Den Burg wordt nagestreefd is binnen de ring, inclusief de begraafplaatsen, Kwaliteit A. Voor de overige dorpen geldt Kwaliteit B.
Vanuit het thema Duurzaamheid wordt gewerkt aan een betere samenhang met de beleidsuitgangspunten voor de inrichting en het beheer van groen. Werkzaamheden worden steeds vaker ondergebracht in raamcontracten en bestekken. Daarmee vergroten we de efficiëntie in de interne werkwijze, kunnen we beter anticiperen op en sturen op kwaliteitseisen die voortkomen uit nieuw beleid, en sluit de opdrachtverstrekking beter aan op ons inkoop- en aanbestedingsbeleid.
Speerpunten
Nieuwe ambities uit beleid beter borgen in het beheer.
Areaalgegevens op orde (zie bij Gegevensbeheer)
3) Kapitaalgoederen wegen
Beleidskader
Het beheerplan Wegen is in 2023 goedgekeurd door de raad. Het plan heeft een looptijd van vijf jaar, namelijk van 2024 tot en met 2028. In het beheerplan Wegen staat een overzicht van de geplande reconstructies en rehabilitaties van wegen en fietspaden. Opvallende projecten waren de reconstructie van de Rozendijk en de Pontweg.
Context wegen
Er wordt gewerkt aan een betere structuur van het wegenareaal en aan een betere prioritering van wegenprojecten die vanuit de onderhoudsopgave moeten worden aangepakt. Daardoor verloopt het proces beter en beheersbaarder en neemt hinder door onverwachte lastminute ingrepen af. Tegelijkertijd biedt dit de kans om beter aan te sluiten op beleid, zodat ambities al in een vroeg stadium kunnen worden meegenomen en, waar nodig, direct onderdeel worden van de projectscope.
Beheer en kwaliteit wegen
De overname van onderhoudsareaal van het Hoogheemraadschap Hollands Noorderkwartier (HHNK) brengt nieuwe onderhoudsplichten en kosten met zich mee. Daarmee moet rekening worden gehouden bij het opstellen en aanvragen van meerjarenplannen voor groot onderhoud en kredieten voor herinrichtingsprojecten.
Straatmeubilair, waaronder verkeersborden, wordt geïnspecteerd door een extern bureau. De resultaten geven een actueel beeld van dit deel van het areaal en vormen ook de basis voor het prioriteren van onderhoud en vervanging.
Texel wil zich profileren als een fietsvriendelijk eiland, waar fietsen niet alleen veilig is, maar ook de eerste keuze voor toeristen en inwoners. We zijn gestart met het verbeteren van onze fietspaden door ze goed te onderhouden en waar nodig te verbreden, zodat er genoeg ruimte is voor alle fietsers, waaronder bakfietsen. Bij de herinrichting van gebieden kijken we ook naar het verbeteren of uitbreiden van parkeergelegenheid voor mensen met een beperking.
Financiën
De investeringsbedragen staan vermeld bij de investeringen.
Opbrengsten mobiliteit
De opbrengsten uit betaald parkeren zijn de afgelopen jaren stabiel gebleven. In de programmabegroting 2025 zijn de verwachte opbrengsten verhoogd doordat de parkeertarieven zijn verhoogd.
4) Kapitaalgoederen riolering
Beleidskader
Eind 2022 heeft de raad een nieuw beheerplan vastgesteld. Het Texelse Programma Stedelijk Water en Riool (PSWR) is gebaseerd op het riolerings- en waterbeheerplan, dat binnen de samenwerking in de Noordkop is opgesteld.
Context riolering
De vervangingen lopen volgens de programmering. De langdurige extreem natte seizoenen in voorgaande jaren hebben laten zien dat het systeem robuust genoeg is om dit te verwerken. Daar waar knelpunten ontstonden in het gemeentelijke areaal zijn deze opgepakt en verholpen of opgenomen in de vervangingsplanning van de huidige planperiode.
Financiën
De rioolheffing is kostendekkend. Voor een nadere toelichting wordt verwezen naar de paragraaf lokale lasten. Voor zowel het areaal riolering als het areaal water is een kostendekkingsplan opgenomen in het hoofdstuk ‘Financiële middelen’ van het Programma Stedelijk Water en Riool Texel 2023-2027.
5) Kapitaalgoederen water
Beleidskader
Op Texel zijn drie havens: de veerhaven van Rijkswaterstaat, de NIOZ-haven en de haven van Oudeschild. De gemeente beheert de haven van Oudeschild en werkt op onderdelen, zoals baggerwerkzaamheden, samen met de NIOZ-haven. Het open water op Texel wordt onderhouden door particuliere eigenaren, de gemeente en het hoogheemraadschap. Het hoogheemraadschap stelt de waterpeilen vast en is verantwoordelijk voor het handhaven daarvan. Voor de gemeente bestaat het belangrijkste werk uit het jaarlijks maaien en baggeren van watergangen. Dit onderhoud wordt deels uitgevoerd met eigen materiaal en personeel en deels uitbesteed aan lokale aannemers. De hoeveelheid beschoeiing en kademuren in het gemeentelijke water is beperkt.
Context water
In 2025 is groot onderhoud uitgevoerd aan de damwanden en remmingwerken van het Noordelijk Havenhoofd. Dit werk is afgerond. De gemeenteraad heeft het principebesluit genomen om de haven te verzelfstandigen naar een havenbedrijf in de vorm van een gemeentelijke bv.
Onderhoudsplannen
Uitgaande van het meerjarenonderhoudsplan hebben we het ontwerp, de aanbesteding en de uitvoering van het groot onderhoud aan de kades, van het Noordelijk havenhoofd tot aan de loswal, in één keer uitgevoerd.
Financiën
Voor zowel het areaal riolering als het areaal water is een kostendekkingsplan opgenomen in het hoofdstuk ‘Financiële middelen’ van het Programma Stedelijk Water en Riool Texel 2023-2027. De investeringsbedragen zijn terug te vinden bij de investeringen.
6) Kapitaalgoederen gebouwen
Beleidskader
In 2024 is het nieuwe beheerplan Gebouwen vastgesteld.
Onderhoudsplannen
Bij het bepalen van de onderhoudsstaat gebruiken we de landelijke NEN 2767-norm voor gebouwen. Bij het vaststellen van de nota is uitgegaan van onderhoudsniveau 3, wat staat voor redelijk tot goed, voor het in stand houden van het vastgoed. Het onderhoud en beheer van de civiele kunstwerken gebeurt volgens het door de gemeenteraad vastgestelde beheerplan.
Financiën
Om grote financiële verschillen te voorkomen, wordt in de onderhoudsvoorziening gespaard op basis van een 20-jarig gemiddelde. Zo wordt er in elke cyclus geld gereserveerd voor groot onderhoud.
Paragraaf Bedrijfsvoering
Terug naar navigatie - - Paragraaf BedrijfsvoeringWaar gaat het over?
Deze paragraaf beschrijft ontwikkelingen in de gemeentelijke bedrijfsvoering.
Organisatieontwikkeling
Terug naar navigatie - Paragraaf Bedrijfsvoering - OrganisatieontwikkelingPersoneel
Er ligt een wetsvoorstel bij de Tweede Kamer om de compensatieregeling voor de transitievergoeding bij arbeidsongeschiktheid af te schaffen. Als dit voorstel wordt aangenomen, gaat de wijziging in per 1 januari 2027. Omdat het wetsvoorstel nog niet is aangenomen, vragen we hiervoor geen extra budget aan in de begroting 2027. Als de compensatie daadwerkelijk vervalt, vragen we in de tussenrapportage 2027 alsnog extra budget aan.
De RVU-regeling is per 1 januari 2026 aangepast en geldt nu alleen nog voor zware beroepen. De criteria voor een zwaar beroep zijn nog niet officieel gepubliceerd. Op basis van de gepubliceerde referentiekaders verwachten we dat één medewerker vanaf medio 2027 gebruik kan maken van deze regeling. Vanwege de onzekerheid en het lage aantal deelnemers vragen we hiervoor geen extra budget aan in de begroting 2027. Als er uitkeringen nodig zijn, vragen we hiervoor extra budget aan in de tussenrapportage 2027.
Personeelsbeleid
Om de uitdagende opgaven waar gemeente Texel voor staat samen aan te pakken, streven we naar balans, beweging en verbinding. Dit vraagt van HRM om nieuwe en bestaande medewerkers op de juiste plek in te zetten, zodat hun kennis, ervaring en vaardigheden goed tot hun recht komen. Om de dienstverlening van de gemeente in de huidige arbeidsmarkt verder te verbeteren en een aantrekkelijke werkgever te zijn en te blijven, zetten we in 2027 in op de volgende uitgangspunten en beleidsontwikkelingen:
Uitgangspunten
- Gemeente Texel is een betrokken en verantwoordelijke werkgever voor nieuwe en bestaande medewerkers.
- We zijn een organisatie waarin medewerkers kunnen leren en zich ontwikkelen.
- Vanuit HRM nemen we op tijd maatregelen om duurzaam en toekomstgericht te kunnen werken.
Beleid in ontwikkeling 2027
- In 2025 is een nieuw strategisch personeelsplan opgesteld. In 2026 is daarmee een stap gezet en in 2027 wordt de uitvoering verder voortgezet.
- We actualiseren en moderniseren HRM-processen en -procedures, en verbeteren de digitale ondersteuning daarbij.
- We ontwikkelen een traineebeleid en een managementdevelopmentprogramma.
- In 2025 is een vitaliteitsbeleid opgesteld en is een preventief medisch onderzoek (PMO) uitgevoerd. Hierop volgt een samenhangende en structurele aanpak, waaronder een medewerkerstevredenheidsonderzoek.
Onderzoeken 213a
Terug naar navigatie - Paragraaf Bedrijfsvoering - Onderzoeken 213aDe uitkomsten van de onderzoeken naar de afvalstoffenheffing en het minimabeleid verwerken we in 2026.
In de auditcommissie is informatie opgehaald over mogelijke onderwerpen. De voortgang bespreken we met de auditcommissie. Het college informeert de gemeenteraad elk jaar over het gekozen onderwerp. Het volgende onderwerp is de Starterslening van het Stimuleringsfonds Volkshuisvesting Nederlandse gemeenten (SVn).
Rekenkameronderzoeken
Terug naar navigatie - Paragraaf Bedrijfsvoering - RekenkameronderzoekenSinds de programmarekening 2024 nemen we hier de opvolging op van de aanbevelingen die de Rekenkamercommissie in de diverse rapporten heeft gedaan. Het overzicht laat zien wat de stand van zaken is van de aanbevelingen van de laatste vier rapporten van de Rekenkamercommissie. De aanbevelingen uit de overige rekenkameronderzoeken zijn uitgevoerd en worden daarom niet verder opgenomen in de rapportage.
Het gaat hierbij om de volgende onderzoeken:
De financiële positie van de gemeente 2026
Mobiliteitsbeleid en de rol van de raad 2024
Rechtmatigheid
Terug naar navigatie - Paragraaf Bedrijfsvoering - RechtmatigheidRechtmatigheid
Rechtmatigheid betekent dat de gemeente zich houdt aan de wet- en regelgeving, ook wel compliance genoemd. Dit geldt voor allerlei werkzaamheden van de gemeente, zoals inkopen en aanbestedingen, het verstrekken van subsidies en het geven van informatie. Vanaf de jaarrekening 2023 legt het college van B en W zelf verantwoording af over de financiële rechtmatigheid. In de financiële verordening zijn hierover afspraken gemaakt met de gemeenteraad. De externe accountant controleert en beoordeelt jaarlijks de jaarrekening, inclusief de rechtmatigheidsverantwoording. De accountant kijkt of de informatie in de jaarrekening juist en betrouwbaar is, maar geeft geen apart oordeel meer over de rechtmatigheid. De rechtmatigheidsverantwoording richt zich op de volgende drie criteria:
• Begrotingscriterium: uitgaven moeten binnen de goedgekeurde begroting passen;
• Voorwaardencriterium: de gemeente moet zich aan de regels houden;
• Misbruik en oneigenlijk gebruik (M&O) criterium: er moet goed worden gecontroleerd om misbruik van regelingen te voorkomen.
Het college van B en W legt verantwoording af en gebruikt termen als “fouten” en “onduidelijkheden” om aan te geven waar iets mis is gegaan. Het college is verantwoordelijk voor een goed werkend systeem dat ervoor zorgt dat alle financiële handelingen volgens de wet worden uitgevoerd. De gemeenteraad stelt het normenkader vast en bepaalt waar de controlegrenzen liggen. Deze grenzen geven aan wanneer een geconstateerde fout of onrechtmatigheid zo ernstig is dat deze moet worden gemeld of zelfs kan leiden tot een verklaring van onrechtmatig handelen. Het gebruik van deze grenzen zorgt voor een eenduidige werkwijze en duidelijkheid bij de beoordeling van afwijkingen. Een samenvattend overzicht van deze grenzen staat in de onderstaande tabel.
Tabel 1: Controlegrenzen
| Grens | Toelichting |
| Verantwoordingsgrens | 2% van de totale lasten exclusief dotatie reserve (primaire begroting) |
| Goedkeuringstolerantie | 2% van de totale lasten exclusief dotatie reserve (primaire begroting) |
| Rapporteringsgrens | Conform financiële verordening Texel, Artikel 21k |
Beleid in ontwikkeling
• We voeren de nieuwe budgethoudersregeling in en gaan realistischer begroten. Daardoor ontstaan minder onrechtmatigheden.
• We werken achterstanden weg bij onrechtmatige contracten door extra budget in te zetten voor externe ondersteuning bij inkoop en aanbesteding.
• We brengen de bedrijfsvoering beter in kaart en leggen procesbeschrijvingen duidelijker vast (AO). Ook nemen we interne beheersmaatregelen (IB) om risico’s te verkleinen. We beginnen hiermee in het sociaal domein.
• We versterken de kennis en vaardigheden binnen onze organisatie met opleidingen en trainingen.
Overhead
Terug naar navigatie - Paragraaf Bedrijfsvoering - OverheadWaar gaat het over?
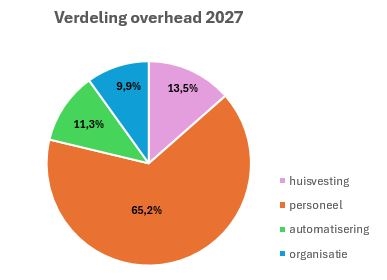
Volgens de regels van het Besluit Begroting en Verantwoording (BBV) worden alle kosten die te maken hebben met de aansturing en ondersteuning van medewerkers in het primaire proces als overhead weergegeven. De overheadkosten bestaan vooral uit ondersteunend en leidinggevend personeel, de organisatie, ICT en huisvesting. Deze kosten mogen niet worden doorberekend aan de verschillende programma’s.
Het centraal begroten en verantwoorden van alle overhead werkt nadelig als een deel van de overheadkosten normaal gesproken ten laste van grote projecten of investeringen komt. Daarom is het toegestaan om deze overheadkosten indirect toe te rekenen aan investeringen en projecten.
Er wordt apart bepaald welk deel van de overheadkosten kan worden toegerekend aan heffingen en leges.
Om inzicht te geven in de uitkomsten van deze berekeningen, worden deze met een toelichting opgenomen in paragraaf G: Lokale lasten. Bij het berekenen van de tarieven voor de leges, afvalstoffenheffing en rioolheffing wordt rekening gehouden met de toerekening van overheadkosten. De overhead wordt toegerekend op basis van de personele inzet van medewerkers die zich bezighouden met het verstrekken van het betreffende product.
Tabel 2: Overzicht totale overhead
Bedragen x € 1.000
| Bedrag | % totale overhead | % lasten begroting | |
| Verdeling overhead 2027 | |||
| • Personeel | 9.766 | 65,3 | 10,9 |
| • Automatisering | 1.696 | 11,3 | 1,9 |
| • Organisatie | 1.485 | 9,9 | 1,6 |
| • Huisvestingskosten | 2.020 | 13,5 | 2,3 |
| Totaal | 14.967 | 100 | 16,7 |
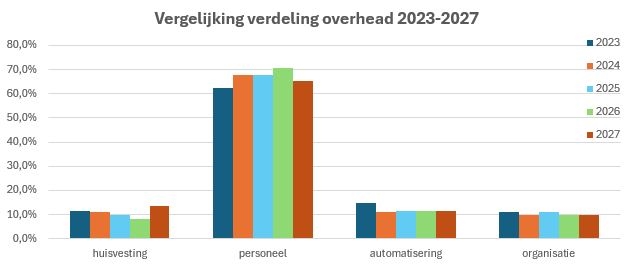
Het percentage overhead ten opzichte van de totale lasten in de begroting bedraagt 16,7%.
Dit percentage was in de afgelopen jaren als volgt:
2026 15,7%
2025 14,2%
2024 14,7%
2023 15,4%
2022 15,1%
Hieruit blijkt dat het percentage overhead ten opzichte van de totale lasten iets stijgt in vergelijking met voorgaande jaren.
Dit komt met name door incidentele kosten voor 2027 met betrekking tot de huisvesting van Gemeentewerken.
Paragraaf Grondbeleid
Terug naar navigatie - - Paragraaf GrondbeleidGrondbeleid
In het Besluit Begroting en Verantwoording provincies en gemeenten (BBV) staat dat de paragraaf grondbeleid moet ingaan op:
- een visie op het grondbeleid in relatie tot de doelen van de programma’s in de begroting;
- een beschrijving van de manier waarop de gemeente het grondbeleid uitvoert;
- een actuele verwachting van de resultaten van de totale grondexploitatie;
- een onderbouwing van de verwachte winstneming;
- de beleidsuitgangspunten voor de reserves voor grondzaken, in relatie tot de risico’s van de grondzaken.
Visie op en wijze van grondbeleid
De Omgevingswet verplicht de gemeente om haar ruimtelijk beleid vast te leggen in een omgevingsvisie. De gemeente werkt momenteel aan het opstellen van deze omgevingsvisie. Texel heeft in het verleden een actief grondbeleid gevoerd. Daardoor is een grondpositie ontstaan die de realisatie van nieuwbouwprojecten voor de komende jaren mogelijk maakt (uitvoering Actieplan Wonen, Woningbouwprogramma Texel 2020-2030, Woonvisie).
Uitgaande van de gemeentelijke visie op wonen, detailhandel en bedrijventerreinen is de grondpositie van de gemeente groot genoeg om gewenste ontwikkelingen via actief grondbeleid mogelijk te maken. De Omgevingswet biedt daarnaast voldoende ruimte voor een sterke gemeentelijke regierol in de ruimtelijke ontwikkeling, ook als de gemeente de bouwgrond niet zelf in eigendom heeft (facilitair grondbeleid).
De manier waarop de gemeente haar grondbeleid uitvoert, staat beschreven in de nota grondbeleid. Daarbij is gekozen voor situationeel grondbeleid: per project wordt bekeken of de gemeente een actieve of meer faciliterende rol heeft.
Te verwachten resultaat
Per 1-1-2026 is besloten dat de gemeente Texel de grondexploitaties niet langer halverwege het jaar actualiseert op basis van de actuele boekwaarde. Daarom worden in deze tussentijdse rapportage geen financiële wijzigingen of bijstellingen van de bestaande grondexploitaties weergegeven in de presentatie. Wel wordt elk project financieel gemonitord. Als er grote afwijkingen of wijzigingen in de scope zijn, wordt dat tussentijds gemeld.
In het kader van de begroting zijn alle projecten financieel doorgelopen, maar worden de grondexploitaties niet meer herzien. Daarom zijn de resultaten in de tabellen ongewijzigd ten opzichte van de actualisatie bij de jaarrekening. Wel zijn De Kompas en de Jan Drijverschool inmiddels afgesloten en daarom niet langer opgenomen in de tabellen. De Zeevaartschool is aan het overzicht toegevoegd op prijspeil 1-7-2026. De overige grondexploitaties staan nog op prijspeil 1-1-2026.
Verder zijn er op dit moment twee grondexploitaties in voorbereiding, namelijk bedrijventerrein Oudeschild en de transformatie van de Fonteinschool naar woningen.
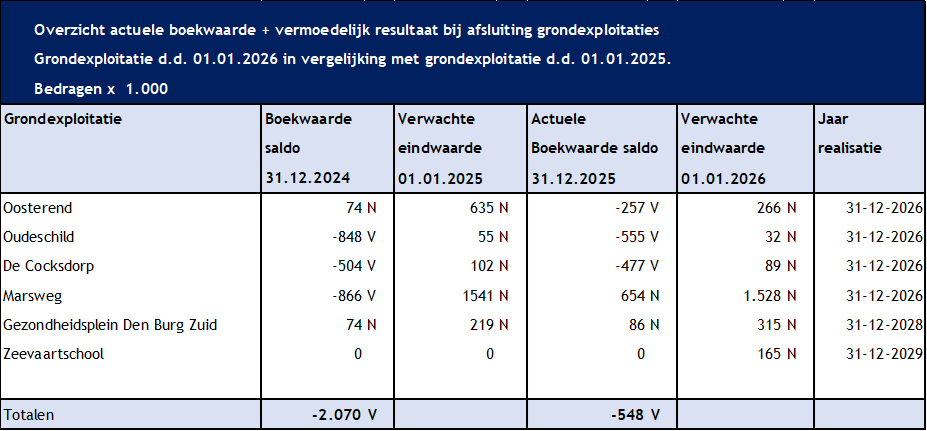
Een negatief bedrag bij de boekwaarde betekent dat er per saldo meer is ontvangen dan uitgegeven. Een positief bedrag bij de boekwaarde betekent dat er op 31 december van het betreffende jaar meer is uitgegeven dan ontvangen.
Uit het overzicht blijkt dat de boekwaarde van de grondexploitaties per saldo uitkomt op € 547.569 per 31 december 2025. Dit sluit niet langer aan op de paragraaf grondbeleid van de jaarrekening van begin dit jaar. In het saldo waren destijds nog de resultaten van De Kompas en Den Hoorn opgenomen. Deze grondexploitaties zijn inmiddels afgesloten.
In de onderstaande tabel staat een inschatting van de nog te realiseren kosten en opbrengsten per grondexploitatie.
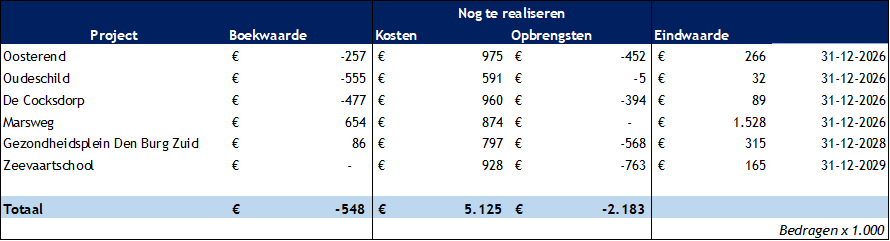
Algemene toelichting lopende grondexploitaties
In het kader van de begroting zijn de grondexploitaties niet volledig herzien, maar is wel gekeken naar de belangrijkste wijzigingen. Indien van toepassing, worden deze hieronder kort toegelicht.
Voor de projecten Oudeschild, Oosterend en de Marsweg zijn de laatste civiele werkzaamheden volop in uitvoering. De verwachting is dat deze eind dit jaar allemaal zijn afgerond en dat de grondexploitaties kunnen worden afgesloten. Ook zijn de opbrengsten volledig gerealiseerd. Voor Oosterend en Oudeschild lijken de kosten iets lager uit te vallen, waardoor naar verwachting het resultaat verbetert. Voor De Cocksdorp zijn inmiddels de laatste kavels verkocht. Zodra de opstal is gerealiseerd, kunnen de laatste civiele werkzaamheden worden uitgevoerd. Het streven is om dit jaar nog af te ronden, maar het risico bestaat dat dit pas in 2027 kan worden uitgevoerd. Voor het gezondheidsplein zullen de civiele werkzaamheden naar verwachting binnenkort starten en in 2028 worden afgerond.
Op 30 juni is de grondexploitatie voor de Zeevaartschool geopend. In deze grondexploitatie worden andere parameters gehanteerd dan bij de overige grondexploitaties die per 1-1-2026 zijn herzien. Dit komt mede door ontwikkelingen in het Midden-Oosten. Deze ontwikkelingen zullen naar verwachting een negatieve impact hebben op kosten en opbrengsten.
Naast de vastgestelde grondexploitaties zijn er nog twee projecten die op korte termijn worden voorgelegd aan het college en de raad, namelijk Bedrijventerrein Oudeschild en de woningbouwontwikkeling op de locatie van de Fonteinschool.
Voorziening en winstneming
Uit het overzicht blijkt dat zes grondexploitaties een negatieve eindwaarde hebben. Volgens het BBV moet bij een verwacht verlies op de eindwaarde een voorziening worden getroffen ter hoogte van het betreffende tekort. Het overzicht hieronder geeft het saldo voorraad gronden in onderhanden werken per 31 december 2025 weer:
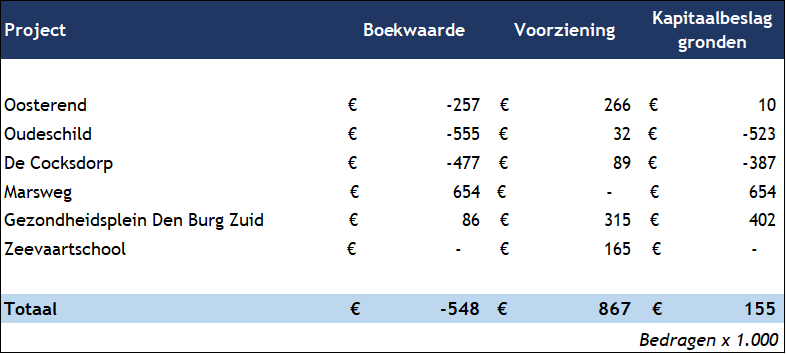
Uit het overzicht blijkt dat er voorzieningen zijn getroffen voor de onrendabele grondexploitaties. Het totale saldo van de voorraad gronden in onderhanden werken bedraagt daarmee € 154.710. Dit bedrag wijkt af van de voorziening die is gecommuniceerd in de paragraaf grondbeleid van de jaarrekening. Deze afwijking komt doordat de gesloten grondexploitaties Jan Drijverschool en De Kompas niet langer in de overzichten zijn opgenomen.
Volgens de voorschriften van het BBV worden winsten pas genomen op het moment dat deze zich daadwerkelijk voordoen. In de regel is dat wanneer er bij afsluiting van de exploitatie sprake is van een positief grondexploitatieresultaat. Onder strikte voorwaarden kan en moet tussentijds winst worden genomen. Hiervoor schrijft het BBV de Percentage of Completion-methode (POC) voor. Omdat de meeste grondexploitaties, zoals hierboven aangegeven, een negatief resultaat hebben, wordt voor 2026 geen winstneming verwacht.
Risico’s en kansen projecten
Bij grondexploitaties zijn er altijd onzekerheden, zowel kansen als risico’s. Hoe verder een project is gevorderd, hoe kleiner de onzekerheden zijn. Om de risico’s deels af te dekken, heeft de gemeente Texel een weerstandsvermogen. Dit staat in paragraaf Weerstandsvermogen.
De grondexploitaties Oosterend, Oudeschild, De Cocksdorp en Marsweg zijn nagenoeg afgerond. Daardoor zijn de resterende risico’s voor deze projecten beperkt. De ontwikkelingen bij het Gezondheidsplein en de Zeevaartschool bevinden zich nog in een relatief vroeg stadium. Daardoor zijn de onzekerheden over het behalen van het geraamde resultaat groter. Daarom worden voor deze projecten uitgebreide risicoanalyses uitgevoerd, waarin zowel macro-economische als projectspecifieke risico’s in kaart worden gebracht en financieel gewaardeerd.
Paragraaf Financiering
Terug naar navigatie - - Paragraaf FinancieringWaar gaat het over?
De gemeente zorgt ervoor dat uitkeringen, subsidies, rekeningen en salarissen op tijd worden betaald. Om dit te kunnen doen, zijn naast de inkomsten van het Rijk en de gemeentelijke belastingen soms kortlopende leningen nodig om tijdelijke financiële pieken op te vangen, omdat uitgaven en inkomsten niet altijd gelijk lopen. Daarnaast zijn langlopende leningen nodig om investeringen te kunnen doen. Verder geeft deze paragraaf inzicht in de financieringsbehoefte, de huidige en verwachte leningenportefeuille, trends en ontwikkelingen, het EMU-saldo en de toerekening van rente.
Wetgeving en gemeentelijk beleid
Het wettelijke kader is vastgelegd in de Wet financiering decentrale overheden (Wet Fido), de Wet houdbare overheidsfinanciën (HOF), de Gemeentewet en het Besluit Begroting en Verantwoording (BBV). Daarnaast gelden de interne regels uit het treasurystatuut. Deze gaan vooral over het beleid voor het lenen en uitlenen van geld.
De gemeente financiert zoveel mogelijk met eigen middelen, zoals reserves en voorzieningen. Pas als deze middelen zijn gebruikt, wordt er geleend.
Decentrale overheden moeten het bedrag aan liquide middelen dat boven het wettelijke drempelbedrag uitkomt, in de schatkist van het ministerie aanhouden. Dit drempelbedrag is 2% van het begrotingstotaal. Voor Texel is dat € 1,8 miljoen. Met BNG Bank is afgesproken dat het bedrag boven € 385.000 dagelijks automatisch wordt overgeboekt naar de schatkist en pas wordt teruggevraagd als dat nodig is. Zo wordt de drempel niet overschreden en maakt de gemeente optimaal gebruik van de rente op tijdelijk overtollige middelen bij de schatkist.
Ontwikkelingen/Risico
- Toenemende schuld
In 2027 en de jaren daarna zijn leningen nodig voor investeringen in onder andere infrastructuur, bedrijfsmiddelen, leningen aan het gezondheidscentrum, leningen aan inwoners voor starterswoningen en het stimuleren van toekomstbestendig wonen. Daardoor stijgt de schuldquote verder en daalt de solvabiliteit. Het risico op financiële instabiliteit neemt daardoor toe. Daarom kiest het college ervoor om terughoudend te zijn met nieuwe investeringen en deze realistischer te spreiden over de jaren.
De financiële positie van de gemeente Texel is op dit moment gezond. De schuldquote is in 2025 72%, maar zal de komende jaren stijgen door de uitvoering van het reeds vastgestelde investeringsplan tot en met 2026 en het voorliggende investeringsplan voor 2027 en verder. Naar verwachting stijgt deze in 2030 naar 121,6% (ongecorrigeerd). Er is geen wettelijk maximum voor deze schuldquote, maar wel landelijke signaleringswaarden. Tot 100% wordt als gezond gezien, boven 100% als een waarschuwingszone en boven 130% als zorgelijk. Dat betekent dat de rentelasten in de begroting te hoog worden ten opzichte van de overige lasten. De solvabiliteit daalt naar 29,4% in 2027. Dat wil zeggen dat 29,4% van de bezittingen gefinancierd wordt met eigen vermogen. De solvabiliteit moet minimaal 20% zijn.
Het meerjarenperspectief van de schulden kent uitdagingen om ervoor te zorgen dat de schuldquote niet boven de 130% uitkomt en de solvabiliteit minimaal 20% blijft.
Maatregelen:
- Baten realistischer begroten, op basis van het BMC-onderzoek 'Stille baten en lasten';
- Investeringen uitstellen of spreiden;
- Kritisch bekijken of investeringen echt noodzakelijk zijn. - Rente
De renteontwikkeling is moeilijk te voorspellen en hangt in grote lijnen samen met het rentebeleid van de Europese Centrale Bank, die moet zorgen voor economische stabiliteit. De Europese Centrale Bank heeft in juni en september 2026 de rente met 0,25% verhoogd. Of verdere verhogingen nodig zijn, hangt onder andere af van de inflatie, de economische situatie en geopolitieke ontwikkelingen.
De gemeente Texel reserveert budget voor rente bij nieuwe investeringsvoorstellen op basis van de renteprognose waarmee in de begroting rekening is gehouden. In de tussenrapportage en bij de voorbereiding van de programmabegroting wordt gekeken of deze gereserveerde middelen nog overeenkomen met de werkelijkheid. Een overschot wordt ingeleverd en een eventueel tekort wordt aangevraagd.
Maatregelen: Niet nodig, de gereserveerde middelen zijn voldoende. - Achtervang
De gemeente draagt bij aan de financierbaarheid van sociale volkshuisvesting en vervult een achtervangfunctie via het Waarborgfonds Sociale Woningbouw (WSW) voor leningen die Stichting Woontij aangaat.
Maatregelen: Niet nodig, Het financiële risico is verwaarloosbaar.
Renterisico
Ter voorkoming en beheersing van renterisico’s zijn wettelijke kaders vastgesteld. Hieronder wordt uitgelegd wat dit inhoudt en of de gemeente hieraan voldoet, zoals aan de kasgeldlimiet en de renterisiconorm.
• Kasgeldlimiet (renterisico vlottende schuld)
Deze limiet bepaalt hoe groot en hoe lang tijdelijke liquiditeitstekorten mogen zijn. Gemeenten mogen slechts een beperkt deel van hun begroting met kortlopende leningen financieren, omdat langlopende leningen zorgen voor een voorspelbare rentelast. De bovengrens van de kasgeldlimiet is vastgesteld op 8,5% van de totale begroting aan het begin van het jaar.
De kasgeldlimiet van de gemeente is voor 2027 afgerond € 7,67 miljoen. Dat betekent dat de gemiddelde omvang van de kortlopende schulden per kwartaal, op basis van de peildatum van de eerste dag van elke maand, met een looptijd van maximaal één jaar, niet langer dan twee kwartalen boven dit bedrag mag uitkomen. Om dit te voorkomen, moet tijdig een langlopende lening worden aangetrokken of moet een kortlopende schuld worden omgezet in een langlopende schuld.
• Renterisiconorm (vaste schuld)
De renterisiconorm is een wettelijke regel die bepaalt dat gemeenten maximaal 20% van het begrotingstotaal bij aanvang van het jaar mogen herfinancieren of herzien. Dit is bedoeld om gemeenten te beschermen tegen rentestijgingen en om herfinanciering goed te spreiden.
De gemeente Texel voldoet meerjarig aan deze norm. De onderstaande berekening laat zien dat er de komende jaren nog ruimte is voordat deze norm wordt bereikt. Dit blijkt uit een vergelijking tussen de norm en de feitelijke situatie, op basis van de huidige leningenportefeuille en de verwachtingen daarbij.
(bedragen x € 1.000)
| 2027 | 2028 | 2029 | 2030 | |
| Begrotingstotaal | 90.219 | 83.678 | 83.766 | 84294 |
| Percentage bij ministeriële regeling | 20% | 20% | 20% | 20% |
| Rente risiconorm percentage van begrotingstotaal) | 18.044 | 16.736 | 16.753 | 16.859 |
| Renterisico (aflossingen + renteherziening) | 5.383 | 6.055 | 6.679 | 7.154 |
| Ruimte over (rente risiconorm – renterisico) | 12.661 | 10.681 | 10.074 | 9.705 |
Financieringsbehoefte en leningenportefeuille
De komende jaren moet er per saldo opnieuw worden geleend om uitvoering te geven aan de toegekende investeringen, het verstrekken van leningen en de overdracht van de pensioenvoorziening voor oud-wethouders aan het ABP-fonds. Daardoor nemen de schulden de komende jaren verder toe. Dit heeft een negatieve invloed op de schuldquote en daarmee op de financiële positie van de gemeente. Onder het kopje Ontwikkelingen en risico’s in deze paragraaf wordt hier verder op ingegaan, net als in de paragraaf Weerstandsvermogen. Bij de liquiditeitsbehoefte is uitgegaan van een rentepercentage van 3,75% en een aflossingstermijn van 20 jaar.
(bedragen x € 1.000)
| 2027 | 2028 | 2029 | 2030 | |
| Liquiditeitssaldo | -6.500 | -6.800 | -7.400 | -7.000 |
| Kasgeldlening (korter dan 1 jaar) | 6.800 | 7.400 | 7.000 | 6.200 |
| Kasstroom operationele activiteiten per saldo | 8.200 | 8.700 | 9.700 | 10.100 |
| Kasstroom Investeringsactiviteiten per saldo | -14.100 | -12.900 | -9.000 | -2.400 |
| Kasstroom financieringsactiviteiten per saldo |
-7.400 |
-8.400 | -9.300 | -9.900 |
| Consolidatie (leningen langer dan 1 jaar) | 13.000 | 12.000 | 9.000 | 3.000 |
| Totaal | 0 | 0 | 0 | 0 |
• Leningenportefeuille
bedragen x € 1.000)
|
Bedrag lening |
Rente | Looptijd | Boekwaarde Lening 1/1/2027 | Rente Boekjaar 2027 | Aflossing 2027 | Boekwaarde 31/12/2027 | Boekwaarde 31/12/2028 | Boekwaarde 31/12/2029 | Boekwaarde 31/12/2030 |
| 3.400 | 4,120% | 06-46 | 2.351 | 96 | -78 | 2.273 | 2.192 | 2.108 | 2.020 |
| 11.200 | 4,135% | 06-46 | 7.752 | 320 | -257 | 7.496 | 7.228 | 6.950 | 6.660 |
| 9.800 | 4,270% | 06-47 | 7.051 | 293 | -214 | 6.837 | 6.614 | 6.381 | 6.139 |
| 10.000 | 0,365% | 20-35 | 6.000 | 20 | -667 | 5.333 | 4.667 | 4.000 | 3.333 |
| 12.000 | 0,250% | 21-41 | 9.000 | 22 | -600 | 8.400 | 7.800 | 7.200 | 6.600 |
| 8.000 | 0,280% | 21-41 | 6.000 | 16 | -400 | 5.600 | 5.200 | 4.800 | 4.400 |
| 8.000 | 2,440% | 22-37 | 5.867 | 139 | -533 | 5.333 | 4.800 | 4.267 | 3.733 |
| 10.000 | 2,820% | 24-39 | 8.667 | 227 | -667 | 8.000 | 7.333 | 6.667 | 6.000 |
| 10.000 | 3,077% | 25-40 | 9.333 | 272 | -667 | 8.667 | 8.000 | 7.333 | 6.667 |
| 12.000 | 3,030% | 25-40 | 11.200 | 335 | -800 | 10.400 | 9.600 | 8.800 | 8.000 |
|
Totalen per september 2026 |
73.221 | 1.740 | -4.883 | 68.339 | 63.434 | 58.506 | 53.552 | ||
| 10.000 | Prognose 3,75% | 2026-2046 | 10.000 | 375 | -500 | 9.500 | 9.000 | 8.500 | 8.000 |
| 13.000 | Prognose 3,75% | 2027-2047 | 0 | 0 | 0 | 13.000 | 12.350 | 11.700 | 11.050 |
| 12.000 | Prognose 3,75% | 2028-2048 | 0 | 0 | 0 | 0 | 12.000 | 11.400 | 10.800 |
| 9.000 | Prognose 3,75% | 2029-2049 | 0 | 0 | 0 | 0 | 0 | 9.000 | 8.550 |
| 3.000 | Prognose 3,75% | 2030-2050 | 0 | 0 | 0 | 0 | 0 | 0 |
3.000 |
|
Totalen naar verwachting meerjarig |
83.221 | 2.115 | -5.383 | 90.839 | 96.784 | 99.106 | 94.952 |
Het verloop van de leningenportefeuille ziet er dan als volgt uit:
(bedragen x € 1.000)
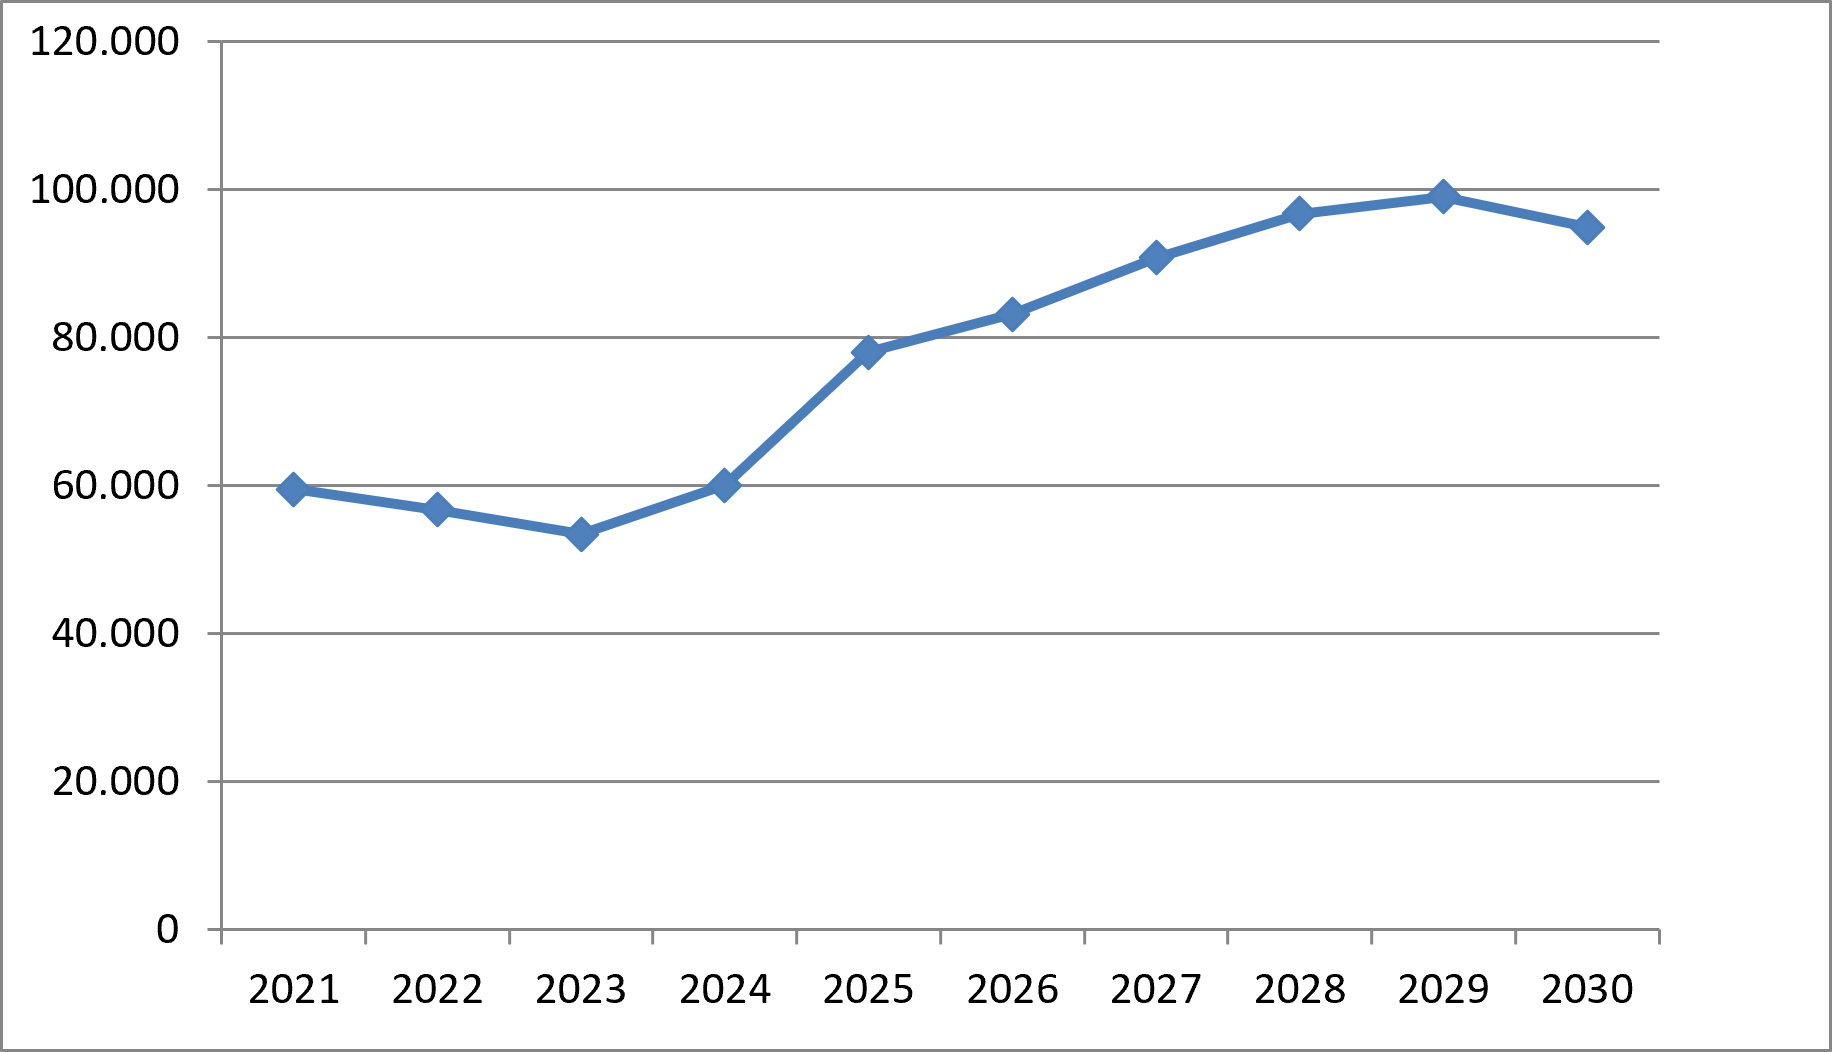
EMU-saldo
Het EMU-saldo van de Economische en Monetaire Unie is het verschil tussen de inkomsten en uitgaven van de overheid, op basis van het kasstelsel. De onderstaande tabel laat zien wat het effect van de gemeente Texel is op het EMU-saldo van Nederland. De gemeente Texel heeft een aflopend meerjarig financieringstekort. Dit komt ook tot uiting in de meerjarige liquiditeitsplanning, waarbij ervan uit wordt gegaan dat er in de loop van de tijd minder geld geleend hoeft te worden.
Als blijkt dat alle decentrale overheden samen het gezamenlijke aandeel in het EMU-saldo overschrijden, worden gemeenten volgens de Wet houdbare overheidsfinanciën (HOF) door het Rijk geïnformeerd. Het college stelt de raad daarvan op de hoogte en beoordeelt vervolgens of aanpassing van de begroting noodzakelijk is.
(bedragen x € 1.000)
|
2026 actueel |
2027 | 2028 | 2029 | 2030 | |
| Exploitatiesaldo | 1.537 | 734 | -219 | -563 | -804 |
| Mutaties reserves per saldo | -12.410 | -3.715 | 327 | 546 | 546 |
| Exploitatiesaldo vóór toevoeging aan c.q. onttrekking uit reserves (BBV, artikel 17c) | -10.873 | -2.981 | 108 | -17 | -258 |
| Afschrijvingen | 6.063 | 6.622 | 6.428 | 6.431 | 6.431 |
|
Investeringen in (im)materiële vaste activa die op de balans worden geactiveerd |
-14.031 | -10.000 | -11.000 | -9.000 | -2.400 |
| Mutatie voorzieningen | -556 | -141 | -474 | -474 | -474 |
| Baten uit bijdragen van andere overheden (niet in exploitatie of bij investeringen meegenomen) | 0 | 0 | 0 | 0 | 0 |
| Desinvesteringen in (im)materiële vaste activa (tegen verkoopprijs) voor zover niet op exploitatie verantwoord | 0 | 0 | 0 | 0 | 0 |
| Aankoop grond en uitgaven aan bouw- en woonrijp maken e.d. (alleen transacties met derden die niet in de exploitatie staan). |
-1.542 | -3.864 | -685 | -430 | -146 |
|
Baten bouwgrondexploitatie voor zover niet in exploitatie verantwoord |
886 | 1.324 | 95 | 763 | 0 |
| EMU saldo -/- tekort / + overschot | -20.053 | -9.040 | -5.528 | -2.727 | 3.153 |
Toerekening rente
De omslagrente is de rente die de gemeente intern doorberekent aan de eigen producten. Deze wordt berekend op basis van de verhouding tussen de betaalde rente en het vaste activavolume, met uitzondering van projectfinancieringen, rente op het grondbedrijf en annuïteiten. De omslagrente voor 2027 is berekend op 1,045% en afgerond op 1%. Deze is als volgt tot stand gekomen:
(bedragen x € 1.000)
| Verwachte boekwaarde vaste activa gemeente Texel per 1/1/2027 | 162.222 |
|
Boekwaarde projectfinancieringen per 1/1/2027 |
- 17.899 |
| Totaal boekwaarde vaste activa voor berekening omslagrente | 144.323 |
| Totaal aan taakvelden toe te rekenen rente via omslagrente (zie berekening onderaan) | 1.509 |
| Percentage omslagrente | 1,045 |
| Percentage omslagrente afgerond | 1 |
(bedragen x € 1.000)
| Externe rentelasten | 2.730 |
| Externe rentebaten | -66 |
| Saldo rentelasten en rentebaten | 2.664 |
| Rente grondexploitatie | -30 |
| Rente projectfinanciering | - 752 |
| Rentebaat doorverstrekte lening | n.v.t. |
| Rente over eigen vermogen | n.v.t. |
| Rente over voorzieningen | n.v.t. |
| Totaal aan taakvelden toe te rekenen rente | 1.882 |
| De aan taakvelden toe gerekende rente annuïteiten vast bedrag | - 373 |
| De aan taakvelden toe te rekenen rente omslag | 1.509 |
Paragraaf Lokale lasten
Terug naar navigatie - - Paragraaf Lokale lastenWaar gaat het over?
In deze paragraaf leest u welke lokale belastingen, retributies en leges de gemeente heft, welke opbrengsten daarmee worden gerealiseerd en welke ontwikkelingen van invloed zijn op de hoogte van de lokale lasten.
Lokale lasten
Met de opbrengsten uit lokale belastingen, retributies en leges bekostigt de gemeente een deel van haar taken en voorzieningen. De hoogte van de lokale lasten is vastgelegd in de belastingverordeningen die de gemeenteraad jaarlijks vaststelt en hangt samen met de beleidskeuzes en ambities van de gemeente.
We onderscheiden drie soorten lokale lasten:
- Belastingen: verplichte bijdragen zonder directe tegenprestatie.
- Retributies: vergoedingen voor het gebruik van een gemeentelijke voorziening of voor een door de gemeente verleende dienst.
- Leges: vergoedingen voor administratieve handelingen, zoals het aanvragen van een paspoort of het verlenen van een vergunning.
Uitgangspunten:
- De lokale lasten stijgen maximaal in lijn met de trendmatige ontwikkeling. Uitgangspunt is de verwachting van het Centraal Planbureau, zoals opgenomen in de meicirculaire 2026 van het gemeentefonds. Het Centraal Planbureau voorspelt een inflatie van 2,5% voor 2027. Het voorstel is in overeenstemming daarmee om de belastingen, heffingen en tarieven met 2,5% te verhogen.
- Voor de rioolheffing en afvalstoffenheffing geldt als uitgangspunt een kostendekkendheid van maximaal 100%. We streven naar volledige kostendekkendheid, tenzij de gemeenteraad besluit hiervan af te wijken.
Beleid in ontwikkeling 2027
Omgevingswet en Wet kwaliteitsborging voor het bouwen
De Omgevingswet en de Wet kwaliteitsborging voor het bouwen (Wkb) zijn op 1 januari 2024 in werking getreden. Dit heeft gevolgen voor de leges (feitelijk: lagere legesopbrengsten).
Er is een knip gemaakt tussen een bouwtechnisch deel en een ruimtelijk deel. Voor beide kan een omgevingsvergunning nodig zijn, maar er zijn ook veel bouwwerken vergunningsvrij.
De bouwtechnische toets en het toezicht voor gevolgklasse 1 (alleen nieuwbouw) worden niet meer uitgevoerd door de gemeente. Gevolgklasse 1 zijn simpele constructies waarbij de gevolgen beperkt zijn als er iets gebeurt, zoals woningen en eenvoudige bedrijfsgebouwen. De Wkb leidt tot lagere legeskosten. Die kunnen niet worden gecompenseerd door andere legestarieven te verhogen. Wel kunnen er nog toezichts- en handhavingstaken volgen, omdat de gemeente eindverantwoordelijk blijft. Er zijn op dit moment geen concrete voorstellen op welke termijn de werking van de Wkb wordt uitgebreid.
Legesverordening 2026
In 2025 is het nieuwe VTH productenboek vastgesteld met daarin de tijdsbesteding van de verschillende producten. Onder meer naar aanleiding hiervan zijn de legestarieven aangepast, waarbij als uitgangspunt is geweest dat leges kostendekkend zijn (dat waren de leges voor Omgevingswetproducten niet). Dat heeft geleid tot forse verhogingen voor sommige producten. In 2027 kunnen de effecten van de nieuwe legestarieven worden beoordeeld. Naar aanleiding daarvan kunnen eventuele bijstellingen worden doorgevoerd.
Keuzes leges Omgevingswet
De Omgevingswet stelt de gemeente voor diverse financiële keuzes die nog niet gemaakt zijn. Denk bijvoorbeeld aan:
- Het heffen van leges voor een vooroverleg (niet zijnde principeverzoeken) voor ruimtelijke initiatieven of informatieverzoeken (nu nog niet het geval).
- De keuze om de tariefstelling van de ruimtelijke vergunning te koppelen aan de bouwsom of hiervoor een andere heffingsmaatstaf te hanteren (nu een vast bedrag).
- Heffen van leges voor milieubelastende activiteiten (nu niet het geval). Alleen bij de vergunningplichten is legesheffing mogelijk. Hiervoor moeten dan ook afspraken worden gemaakt met de Omgevingsdienst.
Wijzigen kenteken Texelvignet
In voorgaande jaren was het mogelijk om het kenteken dat gekoppeld is aan een Texelvignet te wijzigen. Hiervoor werd gebruikgemaakt van een bestaande legesregeling voor het wijzigen van een kenteken bij een ontheffing voor de blauwe zone. Deze regeling was echter niet bedoeld voor het Texelvignet.
In 2026 is deze mogelijkheid daarom niet meer aangeboden. De gemeenteraad heeft aangegeven deze mogelijkheid wel graag opnieuw beschikbaar te willen stellen.
Voor 2027 wordt de mogelijkheid tot een kentekenwijziging gedurende de geldigheidsperiode van een Texelvignet opgenomen in de Verordening op de heffing en de invordering van parkeerbelastingen. Aan deze wijziging zijn administratiekosten verbonden. Hiermee wordt het mogelijk om het geregistreerde kenteken van een geldig Texelvignet te wijzigen.
Toeristenbelasting, forensenbelasting
Tarief
De gemeenteraad heeft in juni 2026 de tarieven voor 2027 vastgesteld. De toeristenbelasting is met € 0,05 verhoogd van € 2,60 naar € 2,65 per persoon per overnachting. De tarieven voor de forensenbelasting zijn voor 2027 verhoogd met 1,92%, overeenkomstig de procentuele stijging van de toeristenbelasting.
Forensenbelasting
Het aantal belastingplichtige objecten voor de forensenbelasting is de afgelopen jaren stabiel gebleven. Voor 2027 verwachten we geen verandering.
Boetebesluit bij toeristische verhuur
Sinds 2021 investeert de gemeente in toezicht op de toeristenbelasting door de inzet van een toezichthouder Lokale Belastingen. Deze aanpak heeft geleid tot een hogere aangiftebereidheid en een afname van het aantal ambtshalve aanslagen. Uit controles blijkt echter dat nog steeds sprake is van onjuiste of ontbrekende aangiften en dat waarschuwingen niet altijd leiden tot een blijvende verbetering.
Om de naleving van de belastingverordeningen verder te versterken, wordt in 2027 een Besluit Bestuurlijke Boeten gemeente Texel opgesteld. In dit besluit worden beleidsregels vastgelegd voor het opleggen van bestuurlijke boeten bij het niet, te laat of onjuist doen van aangifte van de toeristenbelasting. Hiermee ontstaat een uniforme en transparante werkwijze, waarbij gelijke gevallen op gelijke wijze worden behandeld.
Kwijtscheldingen
Inwoners met een laag inkomen kunnen, als zij aan de wettelijke voorwaarden voldoen, geheel of gedeeltelijk kwijtschelding krijgen voor gemeentelijke belastingen. Voor welke belastingen kwijtschelding mogelijk is, is vastgelegd in de Kwijtscheldingsverordening, die de gemeenteraad in 2026 voor het eerst heeft vastgesteld. De beoordeling vindt plaats op basis van de regels uit de Invorderingswet en de Kwijtscheldingsverordening.
Voor de behandeling van kwijtscheldingsverzoeken werkt de gemeente samen met het Hoogheemraadschap Hollands Noorderkwartier. Het Hoogheemraadschap beoordeelt de aanvragen en informeert de gemeente over het besluit. Door deze samenwerking hoeft een inwoner slechts één aanvraag in te dienen voor zowel de gemeentelijke belastingen als de waterschapsbelastingen.
Rapportage kostendekkendheid leges
Achtergrond
De gemeente brengt leges in rekening voor verschillende producten en diensten, zoals het aanvragen van een vergunning of reisdocument. Op grond van artikel 229b van de Gemeentewet mogen de geraamde opbrengsten van de leges niet hoger zijn dan de geraamde kosten van de dienstverlening.
De gemeenteraad stelt in de legesverordening vast voor welke diensten leges worden geheven en welke tarieven daarvoor gelden. Binnen de legesverordening is kruissubsidiëring toegestaan. Dit betekent dat een hogere kostendekkendheid van de ene dienst een lagere kostendekkendheid van een andere dienst kan compenseren, zolang de totale opbrengsten de totale kosten niet overschrijden.
De berekening van de kostendekkendheid is gebaseerd op de begroting 2027. Daarbij zijn de wettelijke kaders, relevante jurisprudentie, de Handreiking kostentoerekening leges en tarieven en het kostenmodel van de VNG toegepast.
De legesverordening van Texel bestaat uit drie hoofdstukken:
- Hoofdstuk 1: Algemene dienstverlening;
- Hoofdstuk 2: Dienstverlening binnen de fysieke leefomgeving (waaronder omgevingsvergunningen);
- Hoofdstuk 3: Dienstverlening die valt onder de Europese Dienstenrichtlijn.
Tarieventabel
Onderstaande tabellen geven inzicht in de geraamde kostendekkendheid van de leges in 2027. De gemeenteraad hanteert als uitgangspunt dat tarieven voor diensten en producten kostendekkend zijn, tenzij de raad besluit voor een specifieke dienst een lager of geen tarief vast te stellen.
Heffingsruimte
De kostendekkendheid laat zien in hoeverre de kosten van een dienst worden gedekt door de leges. Zolang de kostendekkendheid lager is dan 100%, bestaat er in principe ruimte om tarieven te verhogen. De gemeenteraad bepaalt of en in welke mate hiervan gebruik wordt gemaakt. Voor enkele leges gelden wettelijke maximumtarieven. Voor deze leges is tariefverhoging niet of slechts beperkt mogelijk.
Kostendekkendheid algemeen
De geraamde kostendekkendheid van alle leges binnen de gemeente Texel bedraagt in 2027: 76,14% (2026: 91,96%). Hiermee voldoet de gemeente aan de wettelijke eisen voor kostendekkendheid.
Berekening kostendekkendheid
|
Hoofdstuk 1 Algemene dienstverlening |
Taakveld in € |
Overhead in € |
Totale Kosten in € |
Totale Opbrengsten in € |
kostendekkendheid |
||
|
paragraaf |
1 |
Burgerlijke stand |
37.733 | 22.022 | 59.755 | 49.401 | 82,67% |
|
paragraaf |
2 |
Reisdocumenten en Nederlandse identiteitskaart |
146.947 | 75.643 | 222.590 | 214.755 | 96,48% |
|
paragraaf |
3 |
Rijbewijzen |
27.315 | 23.845 | 51.160 | 48.075 | 93,97% |
|
paragraaf |
4 |
Verstrekkingen in het kader van de basisregistratie persoonsgegevens |
6.011 | 7.294 | 13.305 | 11.786 | 88,58% |
|
paragraaf |
5 |
Bestuursstukken |
|||||
|
paragraaf |
6 |
Vastgoedinformatie |
|||||
|
paragraaf |
7 |
Overige publiekszaken |
2.228 | 1.143 | 3.371 | 2.785 | 82,64% |
|
paragraaf |
8 |
Gemeentearchief |
|||||
|
paragraaf |
9 |
Bijzondere wetten |
41.768 | 47.479 | 89.247 | 51.011 | 57,16% |
|
paragraaf |
10 |
Diversen |
11.736 | 13.390 | 25.126 | 24.556 | 97,74% |
|
kostendekkendheid Hoofdstuk 1 |
273.739 | 190.816 | 464.555 | 402.369 | 86,61% | ||
Lasten
Bij de berekening van de kostendekkendheid zijn uitsluitend de kosten meegenomen die volgens de wettelijke regels aan de leges mogen worden toegerekend. Niet alle kosten uit de begroting zijn volledig toerekenbaar aan de dienstverlening. Kosten voor bijvoorbeeld handhaving en bezwaar- en beroepsprocedures kunnen daarom slechts gedeeltelijk of niet worden toegerekend.
In de berekening zijn onder meer de volgende kosten opgenomen (voor zover toerekenbaar):
- personeelskosten, inclusief overhead;
- kosten van buitengewoon ambtenaren van de burgerlijke stand;
- kosten van trouwboekjes;
- afdrachten aan het Rijk;
- kosten van druk- en bindwerk;
- kosten van gehandicaptenparkeerkaarten en medische indicaties.
Toelichting hoofdstuk 1:
De kostendekkendheid van hoofdstuk 1 bedraagt 86,61%. De beperkte ruimte om deze verder te verhogen komt doordat de opbrengsten grotendeels bestaan uit reisdocumenten en rijbewijzen. Voor deze producten gelden wettelijke maximumtarieven. De overige tarieven worden in 2027 geïndexeerd met 2,5%.
|
Hoofdstuk 2 Omgevingswet |
Taakveld |
Overhead |
Totale Kosten |
Totale Opbrengsten |
kostendekkendheid |
||
|
paragraaf |
Dienstverlening vallend onder fysieke leefomgeving/omgevingsvergunning |
415.144 | 407.524 | 822.668 | 747.338 | 90,84% | |
|
kostendekkendheid Hoofdstuk 2 |
415.144 | 407.524 | 822.668 | 747.338 | 90,84% | ||
Lasten
Bij de berekening van de kostendekkendheid zijn uitsluitend de kosten meegenomen die volgens de wettelijke regels aan de leges mogen worden toegerekend.
In de berekening zijn onder meer de volgende kosten opgenomen (voor zover toerekenbaar):
- personeelskosten, inclusief overhead;
- kosten van de welstandscommissie;
- publicatiekosten in de Staatscourant.
Toelichting hoofdstuk 2:
De kostendekkendheid van hoofdstuk 2 bedraagt 90,84% en blijft daarmee onder de volledige kostendekkendheid. Hiermee blijft een beperkte marge aanwezig binnen de wettelijke kaders.
De komende jaren onderzoeken we mogelijkheden om de dienstverlening verder te verbeteren en efficiënter in te richten. Wanneer de uitvoeringskosten hierdoor afnemen, heeft dit invloed op de kostendekkendheid en de tarieven.
|
Hoofdstuk 3 Europese dienstenrichtlijn |
Taakveld |
Overhead |
Totale Kosten |
Totale Opbrengsten |
kostendekkendheid |
||
|
paragraaf |
1 |
Horeca |
26.176 | 27.060 | 53.236 | 42.090 | 79,06% |
|
paragraaf |
2 |
Seksbedrijven |
|||||
|
paragraaf |
3 |
Winkeltijdenwet |
|||||
|
paragraaf |
4 |
Organiseren evenement of markt |
126.913 | 127.048 | 253.961 | 22.282 | 8,77% |
|
paragraaf |
5 |
Standplaatsen |
1.709 | 1.622 | 3.331 | 2.385 | 71,60% |
|
paragraaf |
6 |
Huisvestingswet 2014 |
|||||
|
paragraaf |
7 |
In dit hoofdstuk niet benoemd besluit |
|||||
|
kostendekkendheid Hoofdstuk 3 |
154.798 | 155.730 | 310.528 | 66.757 | 21,50% | ||
Lasten
Bij de berekening van de kostendekkendheid zijn uitsluitend de kosten meegenomen die volgens de wettelijke regels aan de leges mogen worden toegerekend.
In de berekening zijn personeelskosten, inclusief overhead, meegenomen voor zover deze aan de dienstverlening kunnen worden toegerekend.
Toelichting hoofdstuk 3:
De kostendekkendheid van hoofdstuk 3 bedraagt 21,50%. De opbrengsten bestaan grotendeels uit leges voor horeca. De leges voor evenementenvergunningen zijn bij veel gemeenten niet volledig kostendekkend vanwege hun maatschappelijke aard. De gemeenteraad van Texel heeft ervoor gekozen deze dienstverlening niet volledig kostendekkend te maken.
Conclusie
|
Recapitulatie Hoofdstuk 1, 2 en 3 |
Taakveld |
Overhead |
Totale Kosten |
Totale Opbrengsten |
kostendekkendheid |
|
kostendekkendheid Hoofdstuk 1 |
273.739 | 190.816 | 464.555 | 402.369 | 86,61% |
|
kostendekkendheid Hoofdstuk 2 |
415.144 | 407.524 | 822.668 | 747.338 | 90,84% |
|
kostendekkendheid Hoofdstuk 3 |
154.798 | 155.730 | 310.528 | 66.757 | 21,50% |
|
kostendekkendheid totale tarieventabel |
843.681 | 754.070 | 1.597.751 | 1.216.464 | 76,14% |
Binnen hoofdstuk 1 en hoofdstuk 3 bestaat in principe nog ruimte om tarieven te verhogen. Of hiervan gebruik wordt gemaakt, is een bestuurlijke afweging van de gemeenteraad.
De gemeente streeft niet naar een volledig kostendekkende legesverordening. De toerekenbare kosten zijn mede gebaseerd op wet- en regelgeving en jurisprudentie, die in de loop van de tijd kunnen wijzigen. Door een beperkte marge onder de maximale kostendekkendheid aan te houden, wordt het risico beperkt dat de geraamde opbrengsten de toegerekende kosten overschrijden.
Welke belastingen en leges heft de gemeente en wat levert dat op?
| Omschrijving |
Werkelijke Opbrengst 2025 in € |
Geraamde opbrengst 2026 in € |
Geraamde opbrengst 2027 in € |
| Afvalstoffenheffing | 2.620.476 | 2.887.226 | 2.948.801 |
| Reinigingsrechten voor bedrijven | 27.500 | 27.500 | 0 |
| Forensenbelasting | 1.706.084 | 1.443.829 | 1.471.551 |
| Havengelden | 166.550 | 172.115 | 176.418 |
| Leges (incl. bouwvergunningen c.s.) | 1.184.337 | 1.912.528 | 1.216.464 |
| Lijkbezorgingrechten (incl. huuropbrengsten graven) | 80.777 | 72.927 | 74.750 |
| Marktgelden | 16.817 | 21.899 | 22.446 |
| OZB woningen | 1.413.847 | 1.454.757 | 1.491.126 |
| OZB niet-woningen | 877.282 | 911.884 | 934.681 |
| Parkeerbelastingen (excl. boetes, incl. vergunningen) | 5.919.500 | 5.919.500 | 6.474.500 |
| Precariobelasting | 185.806 | 187.439 | 267.125 |
| Reclamebelasting | 103.011 | 111.460 | 114.246 |
| Rioolheffing | 3.779.683 | 3.850.523 | 4.025.369 |
| Toeristenbelasting | 9.275.712 | 9.572.000 | 10.253.736 |
| Watertoeristenbelasting | 73.204 | 170.000 | 173.264 |
ad a Afvalstoffenheffing
De gemeente heft afvalstoffenheffing van huishoudens die gebruikmaken van de gemeentelijke inzameldienst. De afvalstoffenheffing stijgt voor een eenpersoonshuishouden van € 255,17 naar € 263,55 en voor een meerpersoonshuishouden en recreatiewoning van € 411,16 naar € 424,66. De kosten voor een extra container worden gelijkgetrokken met het tarief voor een meerpersoonshuishouden en stijgen van € 320,90 naar € 424,66.
Hoewel de kosten voor huishoudelijk afval in 2026 dalen, stijgen vanaf 2027 de kosten voor afvalverbranding en CO2. De tarieven worden hierop aangepast.
Onderstaand overzicht geeft inzicht in de geraamde kostendekkendheid van de afvalstoffenheffing.
|
Omschrijving |
Directe kosten |
Loonkosten |
Overhead |
Baten |
Kostendekkendheid |
|
Toelichting kostendekkendheid huishoudens |
2.585.342 |
451.612 |
236.579 |
-2.948.801 |
90,08% |
ad b Reinigingsrechten
De gemeente heft geen reinigingsrechten meer voor de inzameling en verwerking van bedrijfsafval.
ad c Forensenbelasting
De gemeente heft forensenbelasting van personen die, zonder in de gemeente Texel te wonen, gedurende meer dan 90 dagen per jaar een gemeubileerde woning voor zichzelf of hun gezin beschikbaar houden.
De gemeenteraad heeft het tarief voor 2027 in 2026 vastgesteld. Het tarief is met 1,92% verhoogd. Deze verhoging is afgeleid van de verhoging van de toeristenbelasting, die is gestegen van € 2,60 naar € 2,65 per persoon per overnachting.
ad d Havengeld
De gemeente heft havengeld van vaartuigen die gebruikmaken van een gemeentelijke haven. De tarieven voor het havengeld worden in 2027 trendmatig verhoogd met 2,5%.
ad e Leges
Leges zijn vergoedingen voor diensten die de gemeente verleent, zoals het behandelen van een aanvraag voor een omgevingsvergunning of het verstrekken van een uittreksel uit de Basisregistratie Personen (BRP).
De gemeentelijke legestarieven worden in 2027, waar mogelijk, trendmatig verhoogd met 2,5% ten opzichte van 2026. Voor rijbewijzen en reisdocumenten geldt deze verhoging niet, omdat de tarieven daarvoor door het Rijk worden vastgesteld. De geraamde opbrengst voor 2027 is gebaseerd op de vastgestelde tarieven en het verwachte aantal aanvragen.
|
Leges |
Taakveld |
Overhead |
Totale Kosten |
Totale opbrengsten |
kostendekkendheid |
| kostendekkendheid totale tarieventabel | 767.573 | 678.025 | 1.445.598 | 1.163.702 | 80,50% |
ad f Lijkbezorgingrechten
De gemeente heft lijkbezorgingsrechten voor het gebruik van de gemeentelijke begraafplaats en voor de dienstverlening die daarmee samenhangt. De geraamde opbrengsten omvatten ook de huur van graven.
De tarieven worden in 2027 trendmatig verhoogd met 2,5%.
ad g Marktgelden
De gemeente heft marktgelden voor het innemen van een standplaats op de warenmarkt. De tarieven worden in 2027 trendmatig verhoogd met 2,5%.
ad h/i Onroerendezaakbelastingen (OZB)
De gemeente heft onroerendezaakbelastingen (OZB) van eigenaren van woningen en niet-woningen. Voor niet-woningen wordt daarnaast een gebruikersbelasting geheven.
De hoogte van de aanslag is gebaseerd op de WOZ-waarde van de onroerende zaak, die de gemeente jaarlijks vaststelt.
De OZB-tarieven worden zodanig vastgesteld dat de geraamde netto-opbrengst in 2027 trendmatig met 2,5% stijgt ten opzichte van de begrote opbrengst in 2026. De definitieve tarieven worden vastgesteld nadat de waardeontwikkeling van de onroerende zaken op Texel bekend is.
ad j Parkeerbelasting
De gemeente heft parkeerbelasting voor het parkeren op aangewezen gemeentelijke parkeervoorzieningen. Wie geen parkeerbelasting betaalt waar dit verplicht is, ontvangt een naheffingsaanslag.
Voor 2027 worden geen wijzigingen in de parkeertarieven voorgesteld. De tarieven blijven:
Jaarvignet € 40
Weekvignet € 30
Dagvignet € 20
Uurtarief € 5
De kosten voor de naheffingsaanslag worden gelijkgesteld aan het landelijk maximum van € 84,30.
Onderbouwing kosten naheffingsaanslag
De voor 2027 geraamde kosten voor het opleggen van een naheffingsaanslag (art. 2 Besluit gemeentelijke parkeerbelastingen):
a. Vaste Informatieverwerkingskosten € 122.900
b. Variabele informatieverwerkingskosten € 66.294
c. Kosten van afschrijving € 43.079
d. Kosten van interest € 1.515
e. Personeelskosten € 253.078
f. Overheadkosten € 63.270
Totale kosten naheffingsaanslag € 550.136
Het voor 2027 geraamde aantal op te leggen naheffingsaanslagen is 800.
De geraamde kostprijs van een naheffingsaanslag bedraagt € 687,67. Op grond van het Besluit gemeentelijke parkeerbelastingen mag echter maximaal het door het Rijk vastgestelde bedrag in rekening worden gebracht. Voor 2027 bedraagt dit maximum € 84,30.
ad k Precariobelasting
De gemeente heft precariobelasting voor het gebruik van de openbare ruimte door derden voor commerciële doeleinden. De tarieven worden in 2027 trendmatig verhoogd met 2,5%.
ad l Reclamebelasting
Sinds 2018 heft de gemeente reclamebelasting. De netto-opbrengst van deze belasting wordt, na aftrek van de gemeentelijke inningskosten, doorbetaald aan de Stichting Winkelhart Den Burg. De stichting gebruikt deze middelen voor activiteiten en investeringen ten behoeve van Texelse ondernemers.
De tarieven worden in 2027 trendmatig verhoogd met 2,5%.
ad m Rioolheffing
De gemeente heft rioolheffing voor het gebruik van de gemeentelijke riolering en de uitvoering van de gemeentelijke watertaken. In december 2022 heeft de gemeenteraad het Programma Stedelijk Water en Riolering 2023-2027 vastgesteld.
Het tarief voor de rioolheffing wordt in 2027 vastgesteld op € 315,74.
|
Rioolheffing |
Directe kosten |
Loonkosten |
Overhead |
Baten |
Kostendekkendheid |
|
Toelichting kostendekkendheid |
3.051.897 |
594.830 |
378.642 |
-4.025.369 |
100% |
ad n Toeristenbelasting
Het tarief voor de toeristenbelasting voor 2027 is in juni 2026 vastgesteld. Het tarief stijgt van € 2,60 naar € 2,65 per persoon per overnachting. Dit betekent een verhoging van € 0,05 per overnachting (1,92%)
Vergelijking lokale lastendruk regio 2026
Het COELO (centrum voor onderzoek naar de economie van de lagere overheden) publiceert jaarlijks de Atlas van de lokale lasten. Deze bevat een vergelijking van de woonlasten van Nederlandse gemeenten. De woonlasten bestaan uit de onroerendezaakbelasting (OZB), afvalstoffenheffing en rioolheffing.
Onderstaande tabel vergelijkt de woonlasten van Texel met het landelijk gemiddelde, de omliggende Waddengemeenten en de gemeenten in de Noordkop. De vergelijking is gebaseerd op de meest recente gegevens van Coelo.
Uit de vergelijking blijkt dat de woonlasten op Texel lager liggen dan het landelijk gemiddelde. Binnen de regio heeft alleen Ameland lagere woonlasten.
| Gemeente | Lasten (€) eph* (Coelo 2026) | Lasten (€) mph* (Coeloe 2026) | Rangnummer mph (Coelo 2026) | OZB tarief woningen (%) (Coelo 2026) | OZB tarief niet-woningen (%) (Coelo 2026) | Gemiddelde WOZ waarde woningen (€) (CBS 2026) |
| Nederland (gem) | 1.095 | 0,0871 | 0,5796 | 555.000 | ||
| Regionaal | ||||||
| Ameland | 596 | 681 | 2 | 0,0625 | 0,2524 | 424.359 |
| Den Helder | 880 | 1.058 | 151 | 0,0926 | 0,8162 | 344.760 |
| Hollands Kroon | 892 | 1.024 | 107 | 0,0923 | 0,4058 | 457.003 |
| Schagen | 1061 | 1.123 | 212 | 0,0986 | 0,4075 | 482.581 |
| Schiermonnikoog | 964 | 1.034 | 197 | 0,1050 | 0,4293 | 542.014 |
| Terschelling | 957 | 957 | 57 | 0,0860 | 0,7520 | 526.023 |
| Texel | 720 | 876 | 15 | 0,0326 | 0,1327 | 482.087 |
| Vlieland | 794 | 961 | 59 | 0,0634 | 0,4188 | 572.669 |
Paragraaf Wet Open Overheid
Terug naar navigatie - - Paragraaf Wet Open OverheidWet Open Overheid
Sinds mei 2022 geldt de Wet Open Overheid (Woo). De gemeente Texel maakt de actieve (op voorhand) en passieve (op verzoek) publicaties openbaar op www.texel.nl en via de Woo-index. De belangrijkste plichten die de overheid heeft volgens de Woo zijn deze actieve en passieve openbaarmaking én het op orde hebben van de informatiehuishouding.
Doel
Het doel van de Woo is het vertrouwen vergroten in de gemeente. Helder maken wat we doen en waarom we het doen. Het vergroten van onze transparantie en dienstbaarheid.
Bekend maken en borgen
Om de Wet Open Overheid verder te implementeren binnen de gemeente Texel werken we met de volgende actiepunten:
• Woo intern bekend maken en houden
• Woo extern bekend maken
• Bijdragen aan de informatiehuishouding op orde
• Inrichten werkprocessen
• Actieve publicaties openbaar maken
• Woo-verzoeken begeleiden/afhandelen en openbaar maken
Actieve openbaarmaking
Voor de actieve openbaarmaking kent de Woo een groeimodel: op dit moment is de eerste tranche in werking. De volgende categorieën zijn verplicht om openbaar te maken:
- wetten en algemeen verbindende voorschriften
- overige besluiten van algemene strekking
- vergaderstukken
- organisatie en werkwijze
- bereikbaarheidsgegevens
De gemeente voldoet hieraan. Verder worden ook al de volgende gegevens openbaar gemaakt:
- ingekomen stukken
- beschikkingen
- Woo-verzoeken en -besluiten
- jaarverslagen
Naar verwachting gaat de 2e tranche in 2027 in werking. Dat betekent dat we naast bovenstaande informatie ook openbaar moeten gaan maken:
- ontwerpen van regelgeving met adviesaanvraag
- adviezen
Dit kan ingevoerd worden met gebruikmaking van de huidige middelen.
Passieve openbaarmaking de Woo-verzoeken
Wanneer de Woo-coördinator zo snel mogelijk (1 a twee werkdagen) contact opneemt met de verzoeker, blijkt dat de verzoeker vaak alleen zelf antwoord wil krijgen op een vraag en niet de voorkeur geeft aan formele afhandeling als Woo-verzoek met geanonimiseerde publicatie op de website.
De Woo-procedure wordt dan ingezet als middel om serieus genomen te worden en antwoord te krijgen. Door tijdig en persoonlijk contact te leggen, kan het verzoek in veel gevallen worden afgehandeld als een minder bewerkelijk informatieverzoek. Dat levert meerdere voordelen op: de verzoeker is tevreden en intern scheelt het in tijd, werkdruk en kosten.
Dit heeft ertoe geleid dat de afgelopen jaren 50% van de Woo-verzoeken is omgezet in een regulier informatieverzoek.
Jaarlijks komen tussen de 20 en 25 verzoeken binnen. In 2024 vielen 5 besluiten buiten de wettelijke afhandelingstermijn van 4 weken (een maal te verlengen met 2 weken). In 2025 was 1 besluit te laat. Het streven is erop gericht alle verzoeken binnen de wettelijke termijn af te handelen.